
今現在、家計簿をつけていない方、こんな経験で諦めていませんか?
「家計簿はやったことあるけど、大変でやめてしまった」
「毎月赤字か黒字かわかっていない』」
「貯金や投資をしたいけど、いくらにしたらいいかわからない」
お金が貯まらない・家計管理がうまくいかない原因の多くは、『家計簿をつけていない』か『楽な家計簿のつけ方を知らない』ことにあります。
特に、家計簿をつけていない方が多い印象です。
「家計簿をつけるなんて面倒くさい!」わかります、私も以前はそうでした。
20年前の私も、ノートの家計簿で始めたはいいものの、レシートをとっておいて毎日記帳して……が辛くて3日でやめてしまいました(笑)。
その時期の支出管理は常に適当。
使うあてがなかったから貯金自体はできていましたが、預金額の増減くらいでしか家計をチェックする方法がありませんでした。
しかし、今日ご紹介する家計簿アプリ『マネーフォワードME』を使ってから、私の家計簿はガラッと変わりました。
もう5年以上も継続できています。
このアプリを使えば、手間を最小限に抑えて、挫折しない家計簿作りができるようになります。
- 家計簿に挫折した経験のある方
- まだ家計簿に挑戦していない方
ぜひ今日の記事を読んで、続けられる家計簿を始めてみましょう。
そして、賢い支出管理と資産形成に活用していきましょう!
ズボラでも続く!『マネーフォワードME』4つの特徴
なぜ『マネーフォワードME』なら家計簿が続けられるのか? その理由は、強力な『自動化』にあります。
- 銀行口座・証券口座と自動連動
- クレジットカード・電子マネーと自動連動
- 買ったものの仕訳(カテゴリ分け)を自動化
- 投資信託を含めた『全資産額』がひと目でわかる
一つずつ詳しく見ていきましょう。
自動化1:銀行口座・証券口座と紐づけでき、入出金が自動で登録される
『マネーフォワードME』は、お使いの銀行口座や証券口座とシステムを紐づけることができます。
- 銀行口座経由の入金・出金(給与振込、口座振替など)
- 証券口座の価格変動(株や投資信託の価値の上下など)
これらに自動で対応してくれます。
公共料金や家賃の支払い、日々の資産変動が自動化されるため、手入力の手間が一切かかりません。
自動化2:電子マネー・クレカと紐づけでき、手動入力が不要に
SuicaやWAONなどの電子マネー、そしてクレジットカードとも紐づけが可能です(※QRコード決済は一部対応)。
普段の買い物をすべて登録したキャッシュレス決済にすれば、支払い情報は自動で入力されていきます。
Suica、クレジットカード、ネットでの支払いにもしっかり対応。
これによって、家計簿への記帳は「現金を使った時だけ」入力すれば済むようになります。
自動化3:仕訳が自動で行われ、学習機能も搭載
『マネーフォワードME』の最大の魅力は、大体の仕訳(カテゴリ分け)をソフトが勝手にやってくれるところです。
例えば、電車利用でSuicaを使ったら『交通費』として自動で登録してくれます。
ノートでの家計簿だと、この仕分け作業がひじょーうに面倒くさいですよね。
どの項目にしたらいいか悩んでしまい、嫌になった方も多いと思います。
『マネーフォワードME』ではある程度の仕分けを自動で行ってくれるので、「あとから確認しておかしければ修正する」という流れでOKです。
もし仕訳が間違っていた場合、手動で内訳を変更すればその内容は保存されます。
同じ支払い先からの請求には変更後の仕訳が適用される学習機能がついているため、使えば使うほどあなたにとって使いやすい家計簿に育っていきます。
自動化4:資産状況は自動でアップデートされ、資産全額が一目でわかる
家計簿のその先、資産全体の把握にも役立ってくれるのが『マネーフォワードME』のすごいところです。
登録してある銀行口座・証券口座の情報がしっかり反映されるため、資産全体の変動も容易に把握できるようになります。
これにより、自分の家計が赤字・黒字かのチェックだけでなく、支払い能力の有無や『投資と貯金のバランス』も確認できます。
突発的で大きな支出がある場合などに、支払い能力の確認ができて非常に役立ちます。
『マネーフォワードME』実際の画面を見てみよう
iPhoneのアプリ画面を例に、どのような機能があるかご紹介します。
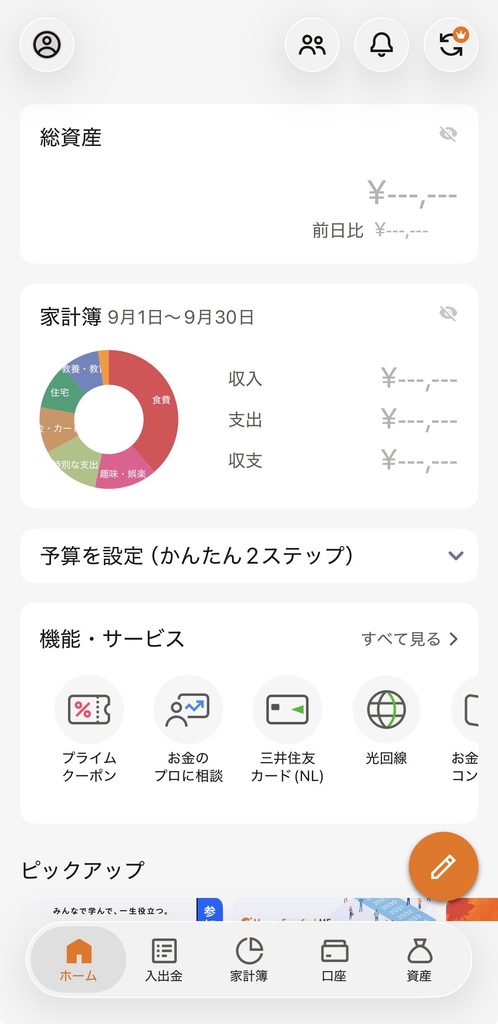
【家計簿画面】
『収入』と『支出』の項目がグラフで表示されます。
クレジットカードや電子マネーの情報は自動で入り、現金払いのものは手動で入力することもできます。
セクター(食費、日用品など)毎に分かれた円グラフで表示されるため、ぱっと見で何にお金を使いすぎているかがわかりやすいのが特徴です。
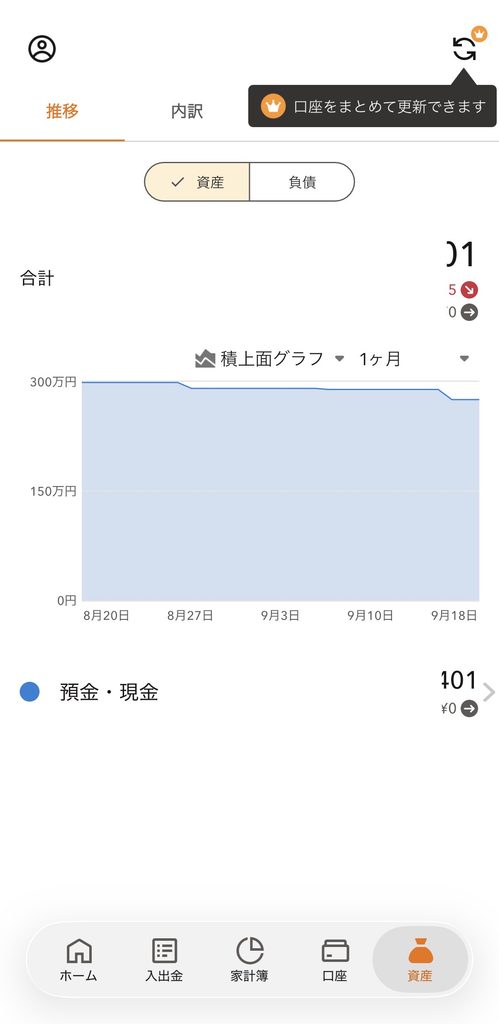
【資産画面】
現在の資産配分(ポートフォリオ)を見ることができます。
ただし、登録している口座のみの反映となる点には注意が必要です。
複数の口座に資産を分けている場合は、すべて登録しないと正確な資産額はわかりません。
※2022年の機能制限により、無料での連携口座数が大きく減ってしまいました。無料で使用する場合には、資産把握機能は『限定的な利用になる』と考えたほうがよいでしょう。
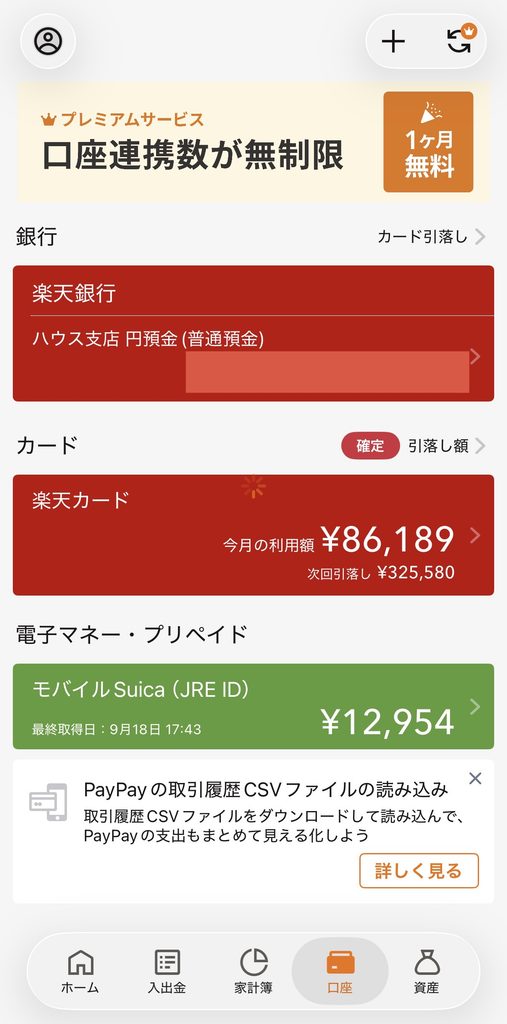
【口座画面】
この画面では、あなたの現在の財産状況が一覧で確認できます。
- 銀行口座の残高
- クレジットカードの月間支払予定額
- 電子マネーの残高
- 通販サイトへの支払い
- ポイントカードのポイント数
- 証券口座の資産額
万が一の病気や失業に備える『生活防衛資金』 を作る際には、この画面で現在の残高を頻繁に確認することになります。
あわせて読みたい🔗 『生活防衛資金』はいくら必要?貯金を『3つの財布』に分ける賢い管理術
無料版の機能制限に注意!まずは4口座から始めよう
とても便利な『マネーフォワードME』ですが、2022年12月7日から無料版の一部機能が制限され、金融機関の連携数が『無料版は4つまで』となりました。 (詳細はこちら )
無料版で使いたい場合には、登録するカードや口座を絞り込む必要があります。
使っていない銀行口座やクレジットカードを解約・整理することも検討しましょう。
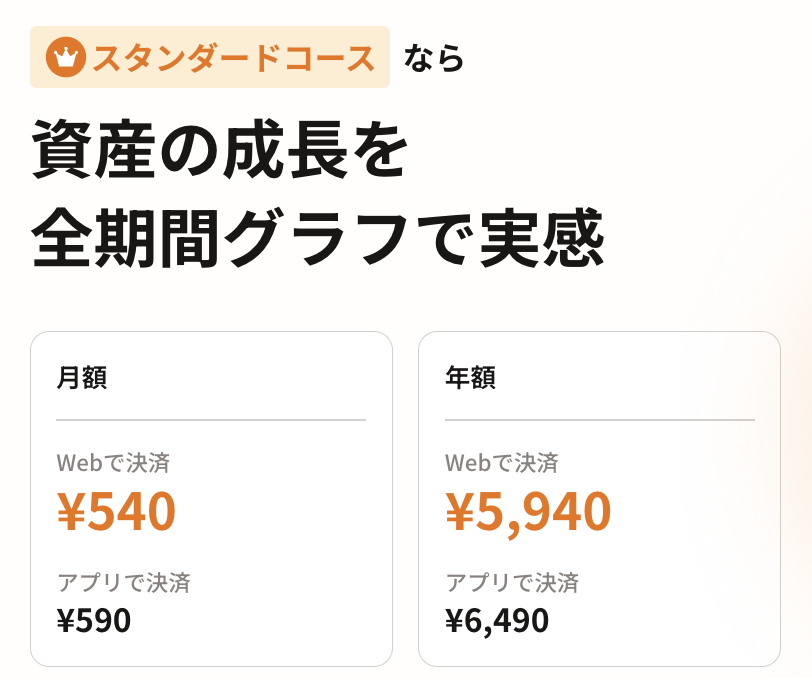
もし、証券口座・銀行口座・電子マネーの口座合計が4つに収まらない場合は、思い切って有料版(プレミアムサービス)を使うのもおすすめです。
手間や使わないことでのデメリットを考えると、年間5,940円の利用料を払う価値は十分にあると考えます。
併せて読みたい🔗 マネーフォワードMEを無料で使い倒す裏ワザ・工夫まとめ
まとめ:老後資金作り・投資の第一歩は『家計簿』から!
投資をする上で、支出管理は極めて重要です。
老後資金は『老後の支出 × 退職後から亡くなるまでの期間 - 年金合計』で計算できますが、現在の支出がわからなければ、老後の必要金額の予想すら立てられません。
家計簿をつけて毎月の支出が把握できれば、老後にいくらかかるかの予想ができ、民間保険を最小限にして安心して生活する計画が立てられます。
さらに『毎月の投資に回せる余剰金額』がはっきりとわかります。
- 併せて読みたい🔗投資額が決まったら要確認!分散投資の基本『アセットアロケーション』について
- 併せて読みたい🔗長期投資を続けるための必須知識!『リスク許容度』の考え方
『マネーフォワードME』なら、手間は最小限で、まずは無料で始めることができます。
資産運用の第一歩は、家計簿の記録から始まります。
老後資金作りにも、保険の見直しにも必要な家計簿アプリ。
まずは無料版から始めて、お金の不安を無くしていきませんか?
【ハピタス経由がお得!】マネーフォワードMEの登録は下記リンクから
iOS(iPhone)はこちら
Androidはこちら
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします

コメント