

「NISA始めてみたけれど、価格の乱高下が気になってストレス……」
「資産運用はしたいけれど、リスクは極力抑えたい」
そんなお悩みを抱えていませんか?
投資で資産を増やしたい時に欠かせないのが『アセットアロケーション(資産配分)』です。
株式投資は単体だと値動き(リスク)が大きい運用方法ですが、他の資産を組み合わせることで資産全体のリスクを下げることができます。
そこで活用したいのが『個人向け国債』です。
これを上手に組み合わせれば、自分のストレスが少ないレベルまでリスクを抑えることができます。
今回は、つみたて投資をしている方に向け、資産運用に個人向け国債を入れるメリットや、自分のリスク許容度に合わせた資産配分の組み方を分かりやすく解説します!
【この記事のポイント(結論)】
- 個人向け国債は『元本保証×中途換金可能』なトップクラスに安全なリスクゼロ資産
- 資産運用は『卵をひとつのカゴに盛るな』!分散投資でリスクをコントロールする
- 『株式×国債』の組み合わせで、リスクを抑えつつ安定したリターンを目指せる
- 購入するならキャンペーンがお得な『SBI証券』がおすすめ!
- 個人向け国債とは?基本の特徴をおさらい
- 資産配分(アセットアロケーション)ってなぜ重要なの?
- あなたの『リスク許容度』に合わせた資産配分を作ろう
- 【シミュレーション】『株式×個人向け国債』のパターン別資産配分
- 個人向け国債を選ぶなら『変動10年』一択!
- 個人向け国債を買うなら『SBI証券』がおすすめ!
- まとめ:個人向け国債で資産に『安全性』と『厚み』をプラスしよう!
- 💡 この記事のポイント(結論)
- 個人向け国債とは?基本の特徴をおさらい
- 資産配分(アセットアロケーション)ってなぜ重要なの?
- あなたの「リスク許容度」に合わせた資産配分を作ろう
- 【シミュレーション】「株式×個人向け国債」のパターン別資産配分
- 個人向け国債を買うなら『SBI証券』がおすすめ!
- まとめ:リスク許容度に合わせた資産配分で賢く運用しよう!
- 個人向け国債とは
- 資産配分って?
- 資産配分=アセットアロケーション を組む
- 個人向け国債を買うなら「SBI証券」
個人向け国債とは?基本の特徴をおさらい
まず、資産配分に組み込む『個人向け国債』の特徴を簡単におさらいしておきましょう。
個人向け国債とは、日本国が責任を持って発行する債券のことです。
銀行預金以上の安全性を誇り、なおかつ定期預金より高金利な優れものです。
個人向け国債の主なメリット・特徴
- 元本保証: 国が破綻しない限り、元本や利子の支払いが保証されています。
- 中途換金が可能: 発行から1年経過すれば、いつでも中途換金ができます(※数日間の換金期間が必要)。
- 銀行預金より高利回り: 現状、一般的な銀行の定期預金よりも金利が高く設定されています。
- 最低金利保証: 金利がどれだけ下がっても『年0.05%』より下がることはありません。
現在販売されている個人向け国債には『固定3年』『固定5年』『変動10年』の3種類がありますが、金利面(固定3年<固定5年<変動10年)や今後の金利上昇に対応できる点から、基本的には『変動10年』一択をおすすめします。
元本保証でいつでも解約できるため、定期預金の代わりや安全資産の置き場として非常に優れています。
関連記事:🔗 日本国債の特徴と基本的な使い方を分かりやすく解説はこちら
関連記事:🔗 安全で高金利、個人向け国債の特徴と使い方を解説
資産配分(アセットアロケーション)ってなぜ重要なの?
投資の世界には、有名な格言があります。
「卵はひとつのカゴに盛るな」
引用 GPIF『分散投資の意義③卵を一つのかごに盛るな』
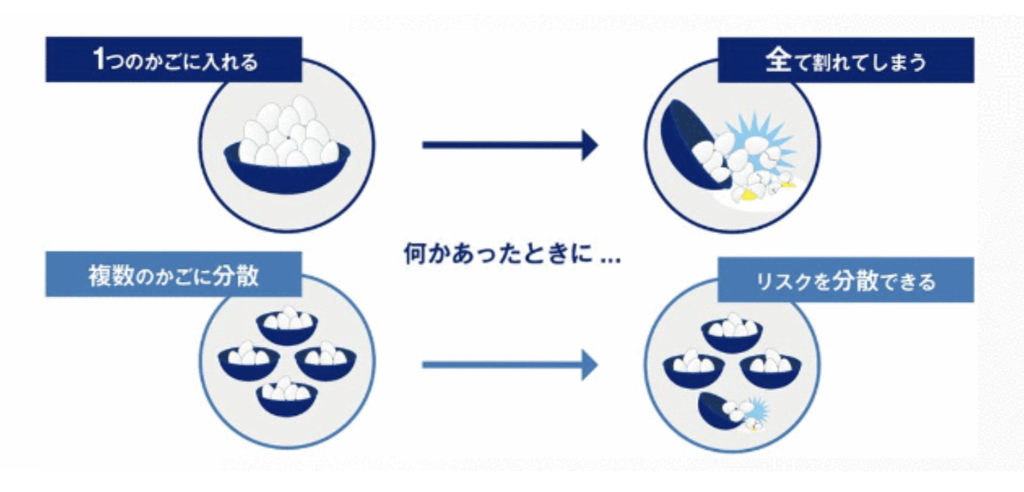
もし10個の卵を1つのカゴにまとめて入れていると、そのカゴを落とした時にすべての卵が割れてしまいます。
しかし、2個ずつ5つのカゴに分けて入れておけば、1つのカゴを落としても残り8個の卵は無事です。 これこそが『分散投資』の考え方です。
- 1社の株式だけに投資: その会社が倒産したら資産は0円に
- 1国の株式だけに投資: その国の経済が成長しなければ利益は伸びない
投資の変動幅(リスク)を抑えて着実に資産を増やすためには、資産を適切に散らすことが不可欠です。
『アセットアロケーション』と『ポートフォリオ』の違い
資産配分の話では、よく『アセットアロケーション』や『ポートフォリオ』という言葉が登場します。
- アセットアロケーション(資産配分): 「株」「債券」「現金」といった大まかな資産クラスの比率を決めること
- (例) 100万円のうち『株式80万円、債券20万円』にする
- ポートフォリオ(具体的な銘柄構成): 各資産クラスの中で具体的に何を買うかを決めること
- (例) 株式80万円の内訳を『NTT、トヨタ、UFJ銀行、武田薬品に各20万円ずつ』あるいは『eMAXIS Slim 全世界株式に80万円』にする
配分の比率によって、値動きの幅(リスク)と得られる利益(リターン)が変わります。
基本的には「リターンが大きいほどリスクも大きく、リターンが小さいほどリスクも小さく」なります。
(※実務上、アセットアロケーションのことも広義で『ポートフォリオ』と呼ぶ場合があります。)
あなたの『リスク許容度』に合わせた資産配分を作ろう
投資における『リスク』とは、危険性という意味ではなく『値動きの振り幅』を指します。
長期投資(15年以上)を行う場合、資産は一時的に大きく下落することもあります。
100万円投資したお金が、一時的に80万円や50万円に減ってしまうかもしれません(その後に150万円、200万円と増えていくことも珍しくありません)。
この『資産の一時的な下落で狼狽売りをしないか』『一時的な値上がりで利益確定売りをしないか』という耐性を表したものを『リスク許容度』と呼びます。
リスク許容度が小さくなる(リスクを取りづらい)要因
- 子どもがいる / 年齢が高い(高齢・退職が近い)
- 収入や現在の保有資産が少ない
- 投資の経験や知識が少ない
『リスク取りすぎ』『ちょうど良い』の判断基準
- リスクを取りすぎている状態
投資額や毎日の値動きが気になって毎日チェックしてしまう。不安で仕方がない。 - ちょうど良い状態
投資していることすら忘れている。資産が上下しても落ち着いていられる。
つみたて投資は15年以上かけて行う長期の資産運用です。
取り崩しの時期が来るまでは、ひたすらドルコスト平均法で積み立て続けることで目標額へ向かうことができます。
途中で不安になり、自分の判断で売買をしてしまうと失敗する確率が上がってしまいます。
自分の心が不快にならない範囲のリスクに抑えつつ、目標とする金額を目指すことが資産配分のゴールです。
関連記事:🔗 あなたのリスク許容度を知っておくべき理由はこちら
【シミュレーション】『株式×個人向け国債』のパターン別資産配分
ここからは、実際に『株式(先進国株式:期待リターン5%・リスク20%)』と『個人向け国債(リターン0.5%・リスク0%)』の2つだけを使った資産配分シミュレーションを見てみましょう。
※シミュレーションツール『ファンドの海(長期投資予想/アセットアロケーション分析)』を活用
パターン1:リスクを取って資産を大きく増やしたい人向け『株式100%』
- 対象世代: 新社会人〜40代(リスク許容度が高い人)
- 特徴: 資産の一時的な半減に耐えられるメンタルが必要。積立設定をしたら放置でOK。
| 項目 | 数値 |
|---|---|
| リスク / 期待リターン | リスク 20.0% / 期待リターン 5.0% |
| 元本割れ確率 | 18.4% |
| 30年後の期待運用結果 | 70%の確率で 147万円以上 / 30.3%の確率で 432万円 (期待値の複利計算:2,653万円) |
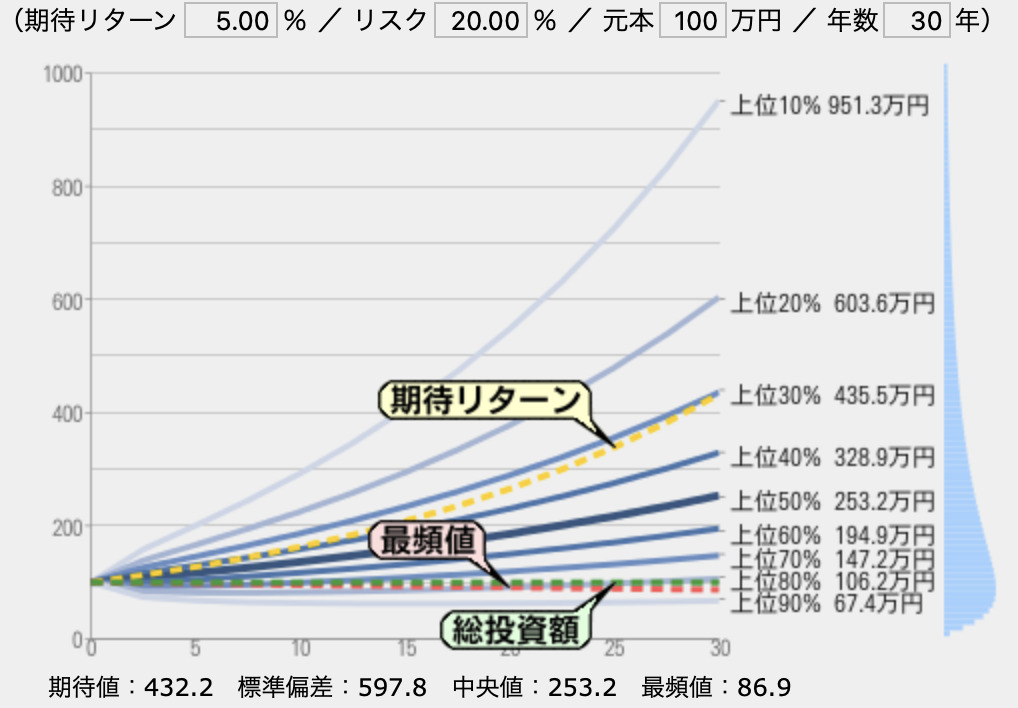
30年で資産を大きく増やしたい場合に向いています。ただし、元本割れの可能性も約18.4%ある点には注意が必要です。
パターン2:少し不安を抑えて着実に増やしたい人向け『株式75%:国債25%』
- 対象世代: 20代〜40代(資産の乱高下を抑えたい人)
- 特徴: 株式のリターンを狙いつつ、国債を25%混ぜることで値動きのストレスを軽減。
| 項目 | 数値 |
|---|---|
| リスク / 期待リターン | リスク 15.0% / 期待リターン 3.88% |
| 元本割れ確率 | 14.5% |
| 30年後の期待運用結果 | 70%の確率で 151万円以上 / 34.7%の確率で 312万円 (期待値の複利計算:2,298万円) |

少し保守的な運用です。
元本割れリスクを抑えながら、30年で資産を着実に増やしたい方の選択肢となります。
実際に値動きを見ながら『株式80%:国債20%』や『株式60%:国債40%』へ調整するのもおすすめです。
パターン3:リスクを大幅に抑えたい人向け『擬似GPIF:株式50%:国債50%』
- 対象世代: 50代〜老後世代(20年以内での取り崩しを視野に入れている人)
- 特徴: 日本の年金を運用する『GPIF』に近いローリスク・ローリターンな安定運用。
| 項目 | 数値 |
|---|---|
| リスク / 期待リターン | リスク 10.0% / 期待リターン 2.75% |
| 元本割れ確率 | 10.3% |
| 30年後の期待運用結果 | 70%の確率で 148万円以上 / 39.5%の確率で 225万円 (期待値の複利計算:1,989万円) |
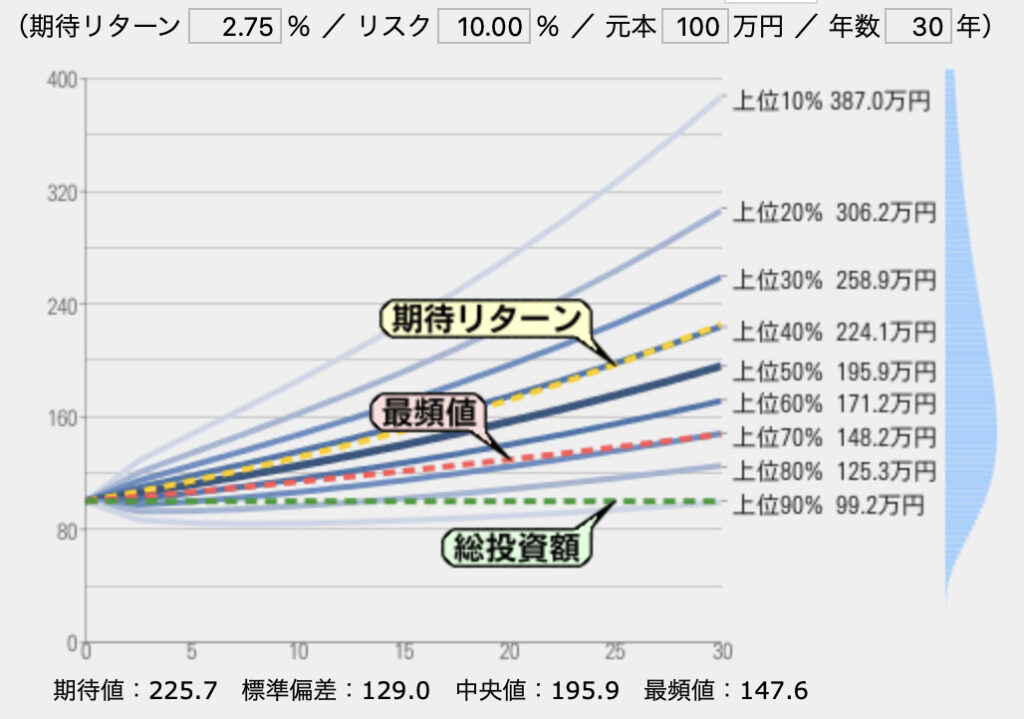
株式100%と比較してリスク(値動きの振れ幅)は半減し、元本割れ確率も7.8%〜10.3%程度まで大幅に低減します。
大きな利益は狙いにくいものの、物価上昇(インフレ)と同等程度の安定した資産維持を目指せます。
関連記事:🔗 株式の投資信託を選ぶ4つのポイント解説はこちら
💡 コラム:GPIF(公的年金運用)ってなに?
私たちの年金の一部は投資にまわっているという話、聞いたことがありませんか?
GPIF(年金積立金管理運用独立行政法人)は、私たちの公的年金の一部を預かり運用している世界最大級の機関投資家です。
GPIFの基本ポートフォリオは『国内株式25%・外国株式25%・国内債券25%・外国債券25%』という、非常にシンプルな資産配分(株式50%・債券50%)を行っています。
GPIFは『極力リスクは抑えて、年1.9%程度のリターンを得る』という運用方針ですが、2001年からの運用実績では年利3.97%・収益額+127兆円という凄まじい成果を出しています。
短期(5年程度)では一時的に運用がマイナスになることもありますが、15年以上の長期運用では安定して大きなプラスを実現しています。「国内・海外に分散し、株式と債券を50%ずつ持つ」アセットアロケーションは、まさに安全な長期投資における一つの完成形と言えます。
個人向け国債を選ぶなら『変動10年』一択!
個人向け国債には『固定3年』『固定5年』『変動10年』の3種類がありますが、結論から言うと『変動10年』が最もおすすめです。
- 固定3年・固定5年: 発行時の金利が満期まで固定されます。
- 変動10年: 年2回金利が見直され、世の中の金利が上がれば受取利息も増えます。
金利下落局面では固定型が、上昇局面では変動型が有利です。
政策金利はまだまだ低めなので、現状は変動金利を選んでおきましょう。
個人向け国債を買うなら『SBI証券』がおすすめ!
個人向け国債は銀行や大手証券会社でも購入できますが、もっともお勧めの購入先は『SBI証券』です。
SBI証券をおすすめする理由
- キャッシュバックキャンペーン実施
初回購入金額に応じて現金がもらえる『個人向け国債デビューキャンペーン』を毎月開催しているのはSBI証券だけ! - 手数料が完全無料
口座開設費・維持費はもちろん、国債の購入手数料もかかりません。 - スマホ・ネットで完結
窓口に行く必要がなく、オンラインで手軽に購入可能です。
少しでもお得に個人向け国債を購入したい方は、ぜひSBI証券を活用しましょう!
🔗 SBI証券・楽天証券で個人向け国債を購入する具体的な手順はこちら
🔗 初回購入をお得に!SBI証券の個人向け国債キャンペーン解説はこちら
まとめ:個人向け国債で資産に『安全性』と『厚み』をプラスしよう!
今回のまとめです。
- 個人向け国債
元本保証・中途換金可能・銀行預金より高金利な『リスクゼロの最強安全資産』 - アセットアロケーション(資産配分)
株式と国債を適切に分散して、リスクとリターンのバランスを整える - おすすめの配分パターン:
- リスクを取って増やしたい若年層 ➔ 株式100%
- ストレスなく安定して増やしたい層 ➔ 株式75%:国債25%
- 50代以降や安全重視で守りたい層 ➔ 株式50%:国債50%(擬似GPIF)
- 購入先
キャッシュバック特典のある『SBI証券』が一番お得!
自分のリスク許容度(値動きに対する耐性)を見極め、ストレスなく長く続けられる資産配分を組みましょう。
途中で不安になるようなら、実際の値動きを見ながら後から配分を変更するのもおすすめです!
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします
『NISA始めてみたけど、価格の乱高下が気になってストレス』
『資産運用はしたいけど、リスクは抑えたい』
そんなお悩みを抱えていませんか?
投資で資産を増やしたい時に欠かせないのが『アセットアロケーション(資産配分)』です。
株式投資は単体だと値動き(リスク)が高い運用方法ですが、他の資産を組み合わせることで資産全体のリスクを下げることができます。
そこで活用したいのが『個人向け国債』
これを上手に組み合わせれば、自分のストレスが少ないところまでリスクを下げることができます。
今回は、つみたて投資をしている方に向けた記事。資産運用に個人向け国債を入れるメリットや、自分のリスク許容度に合わせた資産配分の組み方を分かりやすく解説します!
💡 この記事のポイント(結論)
- 個人向け国債は『元本保証×中途換金可能』なトップクラスに安全なリスク0資産
- 資産運用は『卵をひとつのカゴに盛るな』!分散投資でリスクをコントロールする
- 『株式×国債』の組み合わせで、リスクを抑えつつ安定したリターンを目指せる
- 購入するならキャンペーンがお得な『SBI証券』がおすすめ!
個人向け国債とは?基本の特徴をおさらい
まず、資産配分に組み込む『個人向け国債』の特徴を簡単におさらいしておきましょう。
個人向け国債とは、日本国が責任を持って発行する債券のことです。
銀行以上の安全資産で、なおかつ定期預金より高金利な優れものです。
個人向け国債の主なメリット・特徴
- 元本保証: 国が破綻しない限り、元本や利子の支払いが保証されています。
- 中途換金が可能: 発行から1年経過すれば、いつでも中途換金ができます(※数日間の換金期間が必要)。
- 銀行預金より高利回り: 現状、一般的な銀行の定期預金よりも金利が高く設定されています。
- 最低金利保証: 金利がどれだけ下がっても『年0.05%』より下がることはありません。
現在販売されている個人向け国債には『固定3年』『固定5年』『変動10年』の3種類がありますが、金利面(固定3年<固定5年<変動10年)や今後の金利上昇に対応できる点から、基本的には『変動10年』一択で問題ありません。
元本保証でいつでも解約できるため、定期預金の代わりや安全資産の置き場として非常に優れています。
あわせて読みたい:日本国債の特徴や詳しい使い方解説はこちら
資産配分(アセットアロケーション)ってなぜ重要なの?
投資の世界には、有名な格言があります。
『卵はひとつのカゴに盛るな』
もし10個の卵を1つのカゴにまとめて入れていると、そのカゴを落とした時にすべての卵が割れてしまいます。
しかし、2個ずつ5つのカゴに分けて入れておけば、1つのカゴを落としても残り8個の卵は無事です。
これこそが『分散投資』の考え方です。
- 1社の株式だけに投資: その会社が倒産したら資産は0円に
- 1国の株式だけに投資: その国の経済が成長しなければ利益は伸びない
投資の変動幅(リスク)を抑えて着実に資産を増やすためには、資産を適切に散らすことが不可欠です。
『アセットアロケーション』と『ポートフォリオ』の違い
資産配分の話では、よく『アセットアロケーション』や『ポートフォリオ』という言葉が登場します。
- アセットアロケーション(資産配分): 「株」「債券」「現金」といった大まかな資産クラスの比率を決めること
- (例) 100万円のうち『株式80万円、債券20万円』にする
- ポートフォリオ(具体的な銘柄構成): 各資産クラスの中で具体的に何を買うかを決めること
- (例) 株式80万円の内訳を『NTT、トヨタ、UFJ銀行、武田薬品に各20万円ずつ』あるいは『eMAXIS Slim 全世界株式に80万円』にする
配分の比率によって、値動きの幅(リスク)と得られる利益(リターン)が変わります。
基本的には「リターンが大きいほどリスクも大きく、リターンが小さいほどリスクも小さく」なります。
※アセットアロケーションのこともポートフォリオと呼ぶ場合があります。(ややこしい・・・)
あなたの「リスク許容度」に合わせた資産配分を作ろう
投資における『リスク』とは、危険性という意味ではなく『値動きの振り幅』を指します。
長期投資(15年以上)を行う場合、資産は一時的に大きく下落することもあります。
100万円投資したお金が、一時的に80万円や50万円に減ってしまうかもしれません(その後に150万円、200万円と増えていくことも珍しくありません)。
この『資産の一時的な下落で狼狽売りをしないか』、『一時的な値上がりで利益確定売りをしないか』を表したものを『リスク許容度』と呼びます。
リスク許容度が小さくなる(リスクを取りづらい)要因
- 子どもがいる / 年齢が高い(高齢・退職が近い)
- 収入や現在の保有資産が少ない
- 投資の経験や知識が少ない
『リスク取りすぎ』『ちょうど良い』の判断基準
- リスクを取りすぎている状態: 投資額や毎日の値動きが気になって毎日チェックしてしまう。不安で仕方がない。
- ちょうど良い状態: 投資していることすら忘れている。資産が上下しても落ち着いていられる。
つみたて投資は15年以上かけて行う、長期の資産運用です。
取り崩しの時期が来るまでは、ひたすらドルコスト平均法でつみたて続けることで、目標額に向かうことができます。
途中に自分の意思で売り買いをしてしまうと、失敗する確率が上がってしまいます。
自分の心が不快にならない範囲のリスクに抑えつつ、目標とする金額を目指すことが資産配分のゴールです。
リスク許容度が気になる:あなたのリスク許容度を知っておくべき理由
【シミュレーション】「株式×個人向け国債」のパターン別資産配分
ここからは、実際に『株式(先進国株式:期待リターン5%・リスク20%)』と『個人向け国債(リターン0.5%・リスク0%)』の2つだけを使った資産配分シミュレーションを見てみましょう。
※シミュレーションツール『ファンドの海』のアセットアロケーション分析を活用
パターン1:リスクを取って資産を大きく増やしたい人向け『株式100%』
- 対象世代: 新社会人〜40代(リスク許容度が高い人)
- 特徴: 資産の一時的な半減に耐えられるメンタルが必要。積立設定をしたら放置でOK。
| 項目 | 数値 |
| リスク / 期待リターン | リスク 20.0% / 期待リターン 5.0% |
| 元本割れ確率 | 18.4% |
| 30年後の期待運用結果 | 70%の確率で 147万円以上 / 30.3%の確率で 432万円 |
30年で資産を約4倍程度まで大きく増やしたい場合に向いています。ただし、元本割れの可能性も約18.4%ある点には注意が必要です。
パターン2:少し不安を抑えて着実に増やしたい人向け『株式75%:国債25%』
- 対象世代: 20代〜40代(資産の乱高下を抑えたい人)
- 特徴: 株式のリターンを狙いつつ、国債を25%混ぜることで値動きのストレスを軽減。
| 項目 | 数値 |
| リスク / 期待リターン | リスク 15.0% / 期待リターン 3.88% |
| 元本割れ確率 | 14.5% |
| 30年後の期待運用結果 | 70%の確率で 151万円以上 / 34.7%の確率で 312万円 |
少し保守的な運用です。元本割れリスクを抑えながら、30年で資産を約3倍程度に増やしたい方の選択肢となります。実際に値動きを見ながら「株式80%:国債20%」や「株式60%:国債40%」へ調整するのもおすすめです。
パターン3:リスクを大幅に抑えたい人向け『擬似GPIF:株式50%:国債50%』
- 対象世代: 50代〜老後世代(20年以内での取り崩しを視野に入れている人)
- 特徴: 日本の年金を運用する『GPIF』に近いローリスク・ローリターンな安定運用。
| 項目 | 数値 |
| リスク / 期待リターン | リスク 10.0% / 期待リターン 2.75% |
| 元本割れ確率 | 10.3% |
| 30年後の期待運用結果 | 70%の確率で 148万円以上 / 39.5%の確率で 225万円 |
株式100%と比較して、リスク(値動きの振れ幅)は半減し、元本割れ確率も約10.3%まで低減します。大きな利益は狙いにくいものの、物価上昇(インフレ)と同等程度の安定した資産維持を目指せます。
【コラム】GPIF(公的年金運用)ってなに?
私たちの年金の一部は投資にまわっているという話、聞いたことありませんか?
GPIF(年金積立金管理運用独立行政法人)は、私たちの公的年金の一部を預かり運用している世界最大級の機関投資家です。
GPIFの基本ポートフォリオは『国内株式25%・外国株式25%・国内債券25%・外国債券25%』という、非常にシンプルな資産配分(株式50%・債券50%)を行っています。
GPIFは、『極力リスクは抑えて』『年1.9%のリターンを得る』という運用方針です。
2001年からの運用実績では、年利3.97%・収益額+127兆円という凄まじい成果を出しています。
短期(5年程度)では一時的に運用がマイナスになることもありますが、15年以上の長期運用では安定して大きなプラスを実現しています。
「国内・海外に分散し、株式と債券を50%ずつ持つ」アセットアロケーションは、まさに安全な長期投資における一つの完成形と言えます。
個人向け国債を買うなら『SBI証券』がおすすめ!
個人向け国債は銀行や大手証券会社でも購入できますが、もっともお勧めの購入先は『SBI証券』です。
SBI証券をおすすめする理由
- キャッシュバックキャンペーン実施: 初回購入金額に応じて現金がもらえる『個人向け国債デビューキャンペーン』を毎月開催しているのはSBI証券だけ!
- 手数料が完全無料: 口座開設費・維持費はもちろん、国債の購入手数料もかかりません。
- スマホ・ネットで完結: 窓口に行く必要がなく、オンラインで手軽に購入可能です。
少しでもお得に個人向け国債を購入したい方は、ぜひSBI証券を活用しましょう!
👉 SBI証券・楽天証券で個人向け国債を買う具体的な手順はこちら
SBI証券の個人向け国債キャンペーンについて使い方の解説はこちら
まとめ:リスク許容度に合わせた資産配分で賢く運用しよう!
今回のまとめです。
- 個人向け国債: 元本保証・中途換金可能・銀行預金より高金利な「リスク0の最強安全資産」
- アセットアロケーション(資産配分): 株式と国債を適切に分散して、リスクとリターンのバランスを整える
- おすすめの配分:
- リスクを取って増やしたい若年層 ➔ 株式100%
- ストレスなく安定して増やしたい層 ➔ 株式75%:国債25%
- 50代以降や安全重視で守りたい層 ➔ 株式50%:国債50%(擬似GPIF)
- 購入先: キャッシュバック特典のある『SBI証券』が一番お得!
自分のリスク許容度(値動きに対する耐性)を見極め、ストレスなく長く続けられる資産配分を組みましょう。
不安になるようなら、途中で配分を変えるのもおすすめです。
個人向け国債とは
日本国が責任を持って発行するのが個人向け国債です
安全な資産の中ではトップレベル、銀行預金より安全性は高いです
現在販売される個人向け国債は3種類で
金利は 固定3年<固定5年<変動10年
いずれも最低金利は0.05% ここより下がることはありません
現状は銀行預金よりも金利が高く、元本補償で中途解約できるので
定期預金の代わりにするのにも向いています

【日本国債の解説、紹介はこちら】
【SBI証券、楽天証券で個人向け国債を買う方法はこちら】
資産配分って?
卵はひとつのカゴに盛るな
投資の格言があります
10個の卵があったとして、一つのカゴに10個入れていると
そのカゴを落としてしまったら、全ての卵が割れてしまいます
2個ずつの卵を5つのカゴに分けて入れておけば
一つのカゴを落としてしまっても、8個の卵は無事
これが分散することの意味合いです
1社の株しか持っていなければ、その社が潰れたら0になってしまいます
1国の株しか持っていなければ、その国が成長しなけれ利益は伸びにくいでしょう
ポートフォリオ
資産配分のことを、アセットアロケーション、もしくはポートフォリオと呼びます
正確には資産配分はアセットアロケーション、その中身がポートフォリオなんですが
どちらも合わせてポートフォリオと呼ばれることも多いです
<例えば、100万円のうち>
株を80万円、債権を20万円買う
→アセットアロケーション
株式80万円の内訳を
[NTT20万円、トヨタ20万円、UFJ銀行20万円、武田薬品20万円]にしよう
[eMAXIS Slim 全世界株式(オールカントリー)]80万円にしよう
→ポートフォリオ
配分の比率によって、値動きの変動幅(リスクと呼びます)と
利益(リターン)が変わってきます
基本的には、リターンが大きいとリスクも大きく
リターンが小さいとリスクも小さい傾向にあります
リスク許容度
この値動き幅=リスク が曲者です
リスクは、上振れる(利益が大きくなる)可能性もあれば
下振れる(利益が小さくなる、もしくは損をする)可能性もあるということ
15年以上運用する長期投資においては、リスクによって資産が一時的に増減します
100万円が、いっとき80万円や50万円になったりもします
その後に150万円や200万円に増えることも珍しくありません
このリスク 小さいほど安心ですが、リターンも小さくなります
どのくらいのリスクが適切なのか
それはあなたの心の中にしかありません
リスクが小さくなる要因は
[子供の有無、高齢、収入が少ない、資産が少ない、退職が近い、投資知識が乏しい]など
こういった要因に加え、個々人の心や性格で、許容度は変わります
【簡単に言えば】
この投資額は不安でしょうがない
値動きが気になってしょうがない
→リスク取りすぎ
投資してることも忘れる
資産の上下を見ても落ち着いていられる
→リスクちょうど良い
資産配分=アセットアロケーション を組む
【目的】
資産を分散することで、資産のリスクを下げる
リスクを下げつつ、目標のリターンを目指す
【方法】
ツールを用いてリスクを計算する
債券は個人向け国債=リターン0.5% リスク0%
株式は先進国株式=リターン5% リスク20%
今回はこの二つの資産だけで考えます
ファンドの海 さんのソフトをお借りしています

【ゴール】
運用を続けて、不快にならない資産配分にする
目標金額に辿り着ける利回りにする
リスクとれる方向け「株式100%」
【対象年齢】
新社会人〜40代
年金積立金の長期的な運用目標=賃金上昇率+1.7%
リスク許容度の高い方向けです
資産の一時的な半減(文字通り半額)が起きても、慌てて売却しない心構えの方が取れる手法です
【特徴】
リスク 大
リターン 小〜大
資産配分はとってもシンプル
分散された投資信託を購入 これだけでできます
つみたて投資の設定するだけで、後は自動運用
購入額の調整も不要です
リスク 20% 期待リターン5%
30.3%(期待リターン)の確率で 432万円
70%の確率で 147万円以上
元本割れ確率は 18.4%
30年で資産を4倍程度に増やしていきたいなら
株式100%を利用しましょう
ただし、リスクも大きいのに注意しましょう
確率上は元本割れの可能性18.4% 低くありません
投資にちょっと不安あり「株式75%国債25%」
【対象年齢】
新卒社会人〜40代
退職年齢まで20年以上、長期で運用できる方のうちで
資産の変動額が大きすぎると不安という方向け
【特徴】
リスク 中〜大
リターン 中
実際に値動きを見て、株と国債の比率を変動するのもアリ
もう少し変動を抑えて株60%にしたり
リターン増やして80%に変えるのも良いでしょう
ストレス少なく、将来どのくらいのリターンにしたいかを考えて
それに沿った比率を考えましょう
この塩梅はともかく個人差があるので、やってみて1年後に調整でも良いと思っています
調整したい場合は、多額の一括投資は避けましょう
リスク 15% 期待リターン 3.88%
34.7%(期待リターン)の確率で 312万円
70%の確率で 151万円
元本割れ確率は 14.5%
少し保守的運用です
30年で元本を3倍程度に増やしたい方の選択肢です
確率上では元本割れリスクも抑えられて、リターンはしっかり確保できています
擬似GPIF?リスクを抑えた「株式50%国債50%」
【対象年齢】
50代〜老後まで
20年以内での取り崩しを視野に入れた運用は
リスクをある程度抑えた方がストレスフリーです
【特徴】
リスク 中
リターン 小〜中
GPIFが年利3%以上出している投資手法
債権が個人向け国債だと、GPIFに比べリスクとリターンが下がります
よりローリスク、ローリターンな投資となります
リスク 10% 期待リターン 2.75%
39.5%(期待リターン)の確率で 225万円
70%の確率で 148万円
元本割れ確率は 10.3%
擬似GPIFだけあり、リスクはかなり低減されています
リターンは結構控えめです
物価上昇率次第で目減りする可能性があります
2%インフレ下なら物価と同じ程度の資産増加となるでしょう
GPIFって?
日本で最大の資産運用法人
私たちの年金の一部を預かり、資産運用している団体です
GPIFの目的は、私たちの将来受け取る年金の財源を作ること
GPIFの目標は
年金積立金の長期的な運用目標=賃金上昇率+1.7%
これら目的と目標をクリアするための
GPIFは投資で資産運用をしています
年金財源は安定的でないと困ってしまうため
リスクは極力減らし、リターンは上記目標以上を目指しています
そんなGPIFの年金運用はこんな感じ

株式50%、債権50%
非常にシンプルな資産配分です
2001年からの運用で、年利3.97%、収益+127兆
資産総額219兆のトンデモ資産になっています
GPIFのレポートを見る限り
短期(5年程度)では運用がマイナスになることもありますが
長期(15年以上)では、利益が出ているのがわかります
国内、海外に分散しつつ、株式と債権が50%で資産配分するのは
安定的な長期投資の一つの答えと言えそうです
個人向け国債を買うなら「SBI証券」
個人向け国債は一部の金融機関で購入できますが
私がオススメする購入先は「SBI証券」
SBI証券では【個人向け国債キャンペーン】を行っており
購入金額に応じてキャッシュバックがあります
一応期間限定ですが、毎月開催されてます
キャンペーンを常時開催しているのはSBI証券のみ
口座開設は無料
国債購入の手数料もなし
株取引の手数料も業界最安値
ネットで口座開設可能
SBI証券 オススメです
SBI証券の口座証券の口座はこちらから↓↓
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします
個人向け国債を買うならSBI証券がおすすめ
SBI証券では【個人向け国債キャンペーン】を開催
購入金額に応じてキャッシュバックあり!(一応期間限定です)
SBI証券の口座開設はこちらから↓↓
コメント