
「スーパーの買い物も、ガソリンも、旅費も、何もかも高くなってる…」
「だけど、銀行の定期預金の金利はあんまり上がっていない」
「預金が目減りしてるのはわかるけど、投資で損したくない!」
こんな悩みを抱えていませんか?
『失われた30年』と言われるデフレ時代もようやく終わり、最近の世の中はインフレ基調。
物・サービス、何でもかんでも値上がりしているのを実感しますよね(卵1パック100円の時代が懐かしいですね……)。
現在の物価上昇率は1.5〜2%くらいで推移している印象ですが、その一方で預金金利は物価ほど上がっていません。
大手銀行などでも、普通預金で0.3〜0.5%、定期預金で0.5〜1.3%ほどにとどまっています。
「減らしたくはないけれど、このまま預金に眠らせておくのも勿体ない……」という方におすすめなのが、『個人向け国債』です。
投資のように減るリスクを一切取らずに、定期預金よりも高い金利でお金を預けることができます。
今回は、投資未経験の方でも安心して始められる『個人向け国債』の魅力と活用法をわかりやすく解説します!
【この記事のポイント(結論)】
- 元本保証で安心! 国が責任を持ってお金を返すためリスクがほぼゼロ
- 定期預金より高金利! 大手銀行の定期預金に預けるより利回りがお得
- 1万円から購入可能! 1年経てばいつでも解約して現金化できる
- おすすめは『変動10年』! 金利が上がれば受取利息も自動でアップ
そもそも『個人向け国債』ってなに?
『国債』とは、一言でいうと『国が発行する借金の引換券(債券)』です。国債を買うということは『国にお金を貸す』ことになります。
貸している間は年に2回『金利』に応じた利息を受け取ることができ、決められた期間(満期)が来たら、貸したお金(元本)がそのまま全額返ってきます(償還)。
日本国が発行する国債のうち、個人で購入できるものは主に以下の3種類があります。
- 個人向け国債(★圧倒的におすすめ!)
- 利付国債(新窓販国債)
- 既発債
同じ『国債』でも、仕組みや安全性が大きく異なります。順番に詳しく見ていきましょう。
1. 個人向け国債【初心者へイチオシ!】
日本の国債の中で、最も個人が安全に買いやすいように設計された商品です。
- 少額から買える: 1万円単位から購入可能
- 利息が年2回もらえる: 年に2回、金利に応じた利息が振り込まれる
- 元本保証: 途中で解約しても、満期になっても100%お金が返ってくる
- 最低金利保証: 年利0.05%が保証されており、これより下がらない
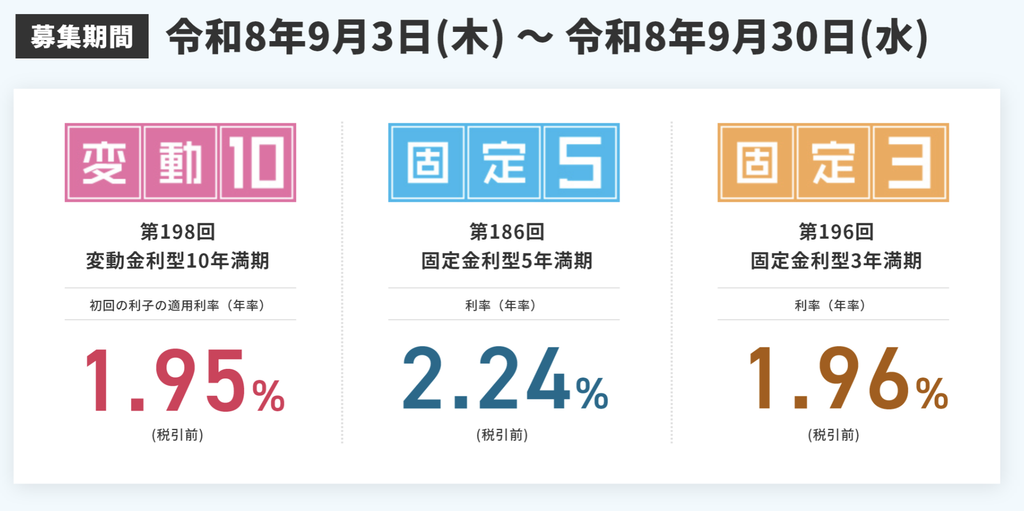
さらに、『個人向け国債』は満期や金利のタイプによって3つの商品から選べます。
| タイプ | 満期 | 金利の特徴 |
|---|---|---|
| ★変動10年(一番おすすめ) | 10年 | 世の中の金利に合わせて半年ごとに見直される |
| 固定5年 | 5年 | 購入した時の金利がずっと変わらない |
| 固定3年 | 3年 | 購入した時の金利がずっと変わらない |
【注意点】
購入後1年間は解約(中途換金)ができません。
ただし、1年を過ぎればいつでも解約可能です。
途中で引き出す場合でも『直近2回分の利息(税引前)×0.79685』が引かれるだけで、預けた元本自体が減ることはありません。
🔗 あわせて読みたい:『変動10年』と『固定型』はどちらを選ぶべき?詳しい金利比較と解説はこちら
2. 新窓販国債(しんまどはんこくさい)※別称:利付国債
- 金利は『固定金利』のみ
- 満期は10年・5年・2年の3種類
【注意】
途中解約ができず、市場で売却することになります。
売る時の世の中の情勢によっては元本割れするリスクがあります。
3. 既発債(きはつさい)
- すでに誰かが購入した国債を、中古として買い取る形の商品
- 時価で売り買いされるため価格が変わる
- 売りたい人がいないと購入できない
結論として、元本割れリスクのない『個人向け国債』を選ぶのが一番安心です!
個人向け国債の5つのメリット
銀行の定期預金と比較した際の『個人向け国債』の大きなメリットは以下の5点です。
- 元本割れしない(圧倒的な安全性)
国の信用のもとで発行されるため、日本が破綻しない限り元本とお金は守られます。 - 大手銀行の定期預金より金利が高い
最低でも0.05%が保証されており、基本的には大手銀行の預金金利よりも高めに設定されます。 - 『変動10年』なら世の中の金利上昇に乗れる
今後、日本の金利が上がっていった場合、それに合わせて貰える利息も増えていきます。 - 1万円から手軽に購入可能
まとまった大金を用意する必要はありません。 - 発行元(日本国)が潰れるリスクがほぼ無い
民間企業や銀行よりも倒産リスクが極めて低く、大切な『守りたいお金』の置き場に最適です。
定期預金から『個人向け国債』へ乗り換えよう!
もし『使わないお金』を低金利の定期預金や普通預金に預けたままにしているなら、『個人向け国債(変動10年)』への乗り換えを検討してみませんか?
- 年に2回、銀行よりもお得な利息が受け取れる
- 1年過ぎればいつでも解約できて元本保証
- 世の中の金利が上がれば、自分の受け取る金利も上がっていく
「お金を減らすリスクは一切取りたくない」
「増やすのが難しくても、少しでもお得にお金を置いておきたい」
という方の最初のステップとして、個人向け国債は最適な選択肢です!
🔗 あわせて読みたい:失敗しないお金の管理術!貯金を『3つの財布』に分けて安全に運用する方法
なお、物価上昇(インフレ)のスピードに負けないくらい資産を本格的に増やしていきたい場合は、将来的に『株式投資(新NISAなど)』を組み合わせていくのが効果的です。
しかし、まずは『減らしたくない大切な生活防衛資金』や『数年以内に使う予定のあるお金』の置き場として、安全な個人向け国債から始めてみましょう!
🔗 あわせて読みたい: [投資が怖い人必見!『株式×国債』でリスクを抑える資産配分の基本]
【PR】個人向け国債を買うなら『SBI証券』がおすすめ!
個人向け国債を購入するなら、ネット証券大手の『SBI証券』がおすすめです。
【SBI証券がおすすめな理由】
- 口座開設費・維持費が完全無料
- 初回購入キャンペーンを定期的に開催中! (初めて購入する方向けにキャッシュバック等のキャンペーンが実施されています)
個人向け国債の購入キャンペーンをやっている証券会社は非常に少なく、私の調査ではSBI証券が特に力を入れています。
『定期預金のまま放置しておくのは勿体ない』と感じた方は、ぜひこの機会にSBI証券で口座を開設し、お得なキャンペーンを活用しながら『個人向け国債』で賢い資産運用の一歩を踏み出してみてください!
SBI証券での口座開設は下のバナーから!
🔗 次のステップへ進む:SBI証券・楽天証券で個人向け国債をネットから簡単に購入する手順はこちら
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします

コメント