
『定期預金よりも高金利!満期まで持てば元本保証』
楽天銀行を利用している方なら、一度は目にしたことがあるでしょう『楽天エクステ預金』。
「年利が高いなら、銀行の定期預金から乗り換えようかな?」と検討している方も多いのではないでしょうか。
しかし、結論から言うと、投資初心者や「損をしたくない」定期預金派の方には、楽天エクステ預金よりも『個人向け国債』が圧倒的にオススメです。
私の知人にも、高金利につられて利用を開始した方がいます。
当初は「金利も高いし元本保証だから」と不満なく過ごしていました。
ところが、徐々に市場金利が上がってきたことで、普通の定期預金と同じレベルの金利になってしまったのです。
中途解約することもできず、結局「勉強代」と思って見ないことにしたそうです。
一見お得に見える楽天エクステ預金ですが、銀行側に有利で預金者側には大きなリスク(資産の長期拘束)が伴う仕組みが隠されています。
今回は、楽天エクステ預金の知られざるデメリットと、それよりも『個人向け国債』をおすすめする理由をわかりやすく比較・解説します!
💡 この記事でわかること
- 楽天エクステ預金(仕組預金)に潜む「3つのデメリット・リスク」
- 『個人向け国債』が定期預金派や投資初心者におすすめな理由
- 2つの商品を徹底比較(金利・中途解約・満期)
そもそも『楽天エクステ預金』とは?高金利のウラにある仕組み
楽天エクステ預金は、一般的な円定期預金ではなく『仕組預金』と呼ばれる特殊な金融商品です。
通常の定期預金よりも高い金利が設定されていますが、その裏には預金者にとって不便なルールが組み込まれています。
🔗 関連記事: 仕組預金の仕組みとメリット・デメリットを徹底解説はこちら
楽天エクステ預金の特徴
- 原則として中途解約ができない(特別な事情がない限り解約不可)
- 『満期日』を延長する権利が銀行側にある
- 預金保険制度(ペイオフ)の対象内
一番のポイントは『満期日が市場金利によって伸び縮みする(1年〜最長15年)』という点です。
満期を何年にするかを決めるのはあなたではなく、すべて銀行側です。
楽天エクステ預金 3つのタイプ
現在、楽天エクステ預金には主に以下の3種類があります。
| タイプ | 最長満期 | 金利の特徴 |
| フラット15 | 1年〜最長15年 | 金利は高めだが、最長15年間資金が拘束される(金利一定) |
| フラット10 | 1年〜最長10年 | 15年型より金利は下がるが、最長10年間拘束される(金利一定) |
| ステップアップ | 1年〜最長10年 | 毎年金利が上がるが、途中で満期を迎える可能性が高い |
一見すると『長期で預けられるならラッキー』と思うかもしれませんが、ここに大きな罠があります。
一方の『個人向け国債』とは?
個人向け国債は、日本国が発行する個人向けの安全な債券(国にお金を貸す仕組み)です。
🔗 関連記事: 日本国債の特徴と基本的な使い方を分かりやすく解説はこちら
個人向け国債の特徴
- 国が元本と利息を保証してくれる(圧倒的な安全性)
- 購入後1年が経過すれば、いつでも中途換金(解約)が可能
- 満期日が勝手に変わることはない
- 毎月発行されており、種類は3つ(固定3年・固定5年・変動10年)
この3種類のうち、特にオススメなのが『変動10年』です。
半年ごとに金利が見直されるため、途中で市場金利が上昇していっても、併せて国債金利も上げてくれるからです。
金利上昇局面の現在では、特に有利な商品と言えます。
楽天エクステ預金より『個人向け国債』を強くオススメする3つの理由
それでは、なぜ楽天エクステ預金よりも『個人向け国債』をオススメするのか、決定的な3つの理由を解説します。
【徹底比較表】楽天エクステ預金 vs 個人向け国債
| 比較項目 | 楽天エクステ預金 | 個人向け国債(変動10年) |
| 金利目安 | 高め | 円預金金利よりも高め |
| 金利のタイプ | 一定(固定) | 変動(半年ごとに見直し) |
| 中途解約 | 原則不可(解約時は元本割れ) | 可能(1年は解約不可) |
| 満期期間 | 1年〜15年(銀行が決定) | 10年(固定) |
理由1:元本割れせずに『中途解約』ができるから
- 個人向け国債: 購入後1年間は解約できませんが、2年目以降はいつでも元本保証で途中解約ができます(直近2回分の各利子相当額×0.79685が引かれる程度で、元本そのものは減りません)。
- 楽天エクステ預金: 原則中途解約不可です。やむを得ない事情があり銀行が認めた場合のみ解約可能ですが、元本割れが発生します。
人生何があるか分かりません。
『急な出費で現金が必要になった』という時、エクステ預金はお金を引き出せない・あるいは大損して引き出すリスクを抱えることになります。
理由2:銀行都合で『満期が伸びる』リスク(資産の拘束)がないから
- 個人向け国債: 変動10年なら満期は10年で固定です。必要な時に中途解約もできます。
- 楽天エクステ預金: 市場金利に合わせて銀行都合で満期が延ばされます。
『なぜ銀行都合で満期が伸びるの?』と思うかもしれません。
実は、この商品は銀行側にとって絶対に損をしない設計になっています。
- 世の中の金利が上がったとき ➔ 銀行は満期を「最長15年」まで延長する
- 銀行は低い金利であなたからお金を預かり続け、高金利になった国債等で運用して差額の利益を独占できます。
- あなたは低金利のまま15年間お金を拘束されます
- 世の中の金利が下がったとき ➔ 銀行は満期を「最短1年」で終了させる
- 高い金利を支払い続けると銀行が損をするため、すぐに打ち切ります
つまり、『預金者にとって不利なときほど長く拘束され、有利なときほどすぐに打ち切られる』という仕組みなのです。
理由3:世の中の金利上昇に合わせて『金利が変動する』から
- 個人向け国債(変動10年): 世の中の金利が上がれば、自動的に国債の金利も上がっていきます。もし金利が下がっても『最低金利0.05%』が保証されています。
- 楽天エクステ預金: 金利は一定です。
今後、日本の金利が上昇していった場合、楽天エクステ預金の人は『昔の低金利のまま最長15年間拘束される』という事態に陥ります。
金利固定+満期延長の組み合わせは、『世の中の金利が上がっているのに、自分だけ低い金利でお金を預けさせられ続ける』という大きなデメリットになるのです。
まとめ:高金利の裏にあるリスクを避け、賢く安全に運用しよう!
楽天エクステ預金と個人向け国債を比較しました。
- 楽天エクステ預金(仕組預金): 表面上の金利は高いが、中途解約で損をするリスクがあり、銀行都合で最長15年も資金が拘束される。
- 個人向け国債(変動10年): 国が元本を保証し、2年目以降は自由にお金を引き出せる。金利上昇にも対応できる最強の安全資産。
目先の『少し高い金利』だけに惑わされて、大切な資金を何年も拘束されてしまうのは非常に勿体ないことです。
「定期預金よりお得に増やしたいけれど、元本割れや資産拘束は絶対に避けたい」という方は、ぜひ『個人向け国債(変動10年)』を活用してみてください!
🔗 次のステップはこちら:SBI証券・楽天証券で個人向け国債をネットから簡単に購入する手順はこちら
⚠️ 補足:現在の募集状況について
2026年9月現在、楽天エクステ預金・楽天デュアル定期預金はいずれも新規募集を停止しています。
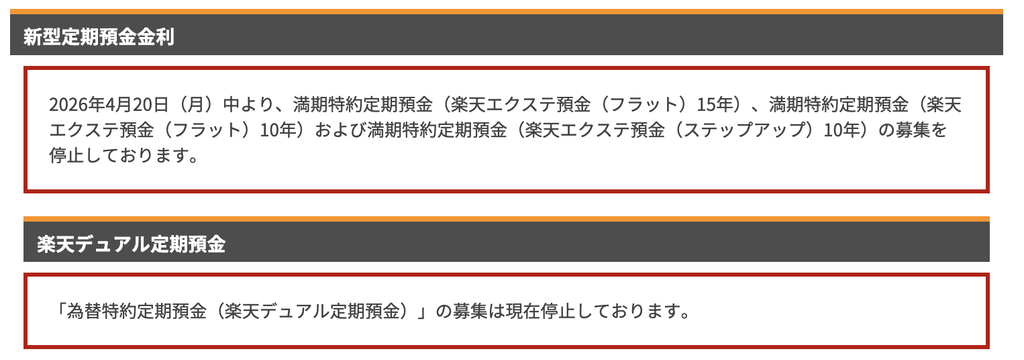
事情に関しては不明ですが…今後もし再販された際や、類似の仕組預金を検討される際の参考にしていただければ幸いです。
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします


コメント