

「銀行の定期預金に預けているけれど、利息が少なすぎて不満……」
「新NISAなどの投資にも興味はあるけれど、元本割れのリスクが怖くて踏み出せない」
そんなお悩みを抱えていませんか?
物価はこのところ上がり続けているのに、銀行にお金を預けておくだけではほとんど利息がつきません。
だからといって、大事な資産が減るリスクのある株や投資信託に手を出すのはハードルが高いですよね。
そこでおすすめなのが、国が責任を持って発行する『個人向け国債』です!
個人向け国債は、投資のように資産を減らすリスクを一切取らずに、定期預金よりも高い金利でお金を運用できる『最強の安全資産』です。
今回は、金利の推移を見ながら、3種類ある個人向け国債の中から『どれを買うべきか』を分かりやすく解説します!
【この記事のポイント(結論)】
- 元本保証で安心! 国が発行するため、定期預金以上の安全性と高金利が狙える
- おすすめは『変動10年』! 金利が上がる局面でも損をせず利息が増える
- 今の日本の金利状況なら『変動10年』一択! 『固定』を買うタイミングはまだ先
- 1万円から購入可能で、1年過ぎればいつでも換金OK
個人向け国債は3種類!それぞれの特徴を整理
個人向け国債には、満期と金利の仕組みによって3つのタイプがあります。
| 種類 | 満期 | 金利の仕組み | 特徴 |
| 【一番おすすめ】 変動10年 | 10年 | 変動金利(半年ごと) | 金利の中で最も高く、世の中の金利上昇に合わせて受け取る利息も増える |
| 固定5年 | 5年 | 固定金利 | 満期まで金利が変わらない |
| 固定3年 | 3年 | 固定金利 | 金利は一番低い |
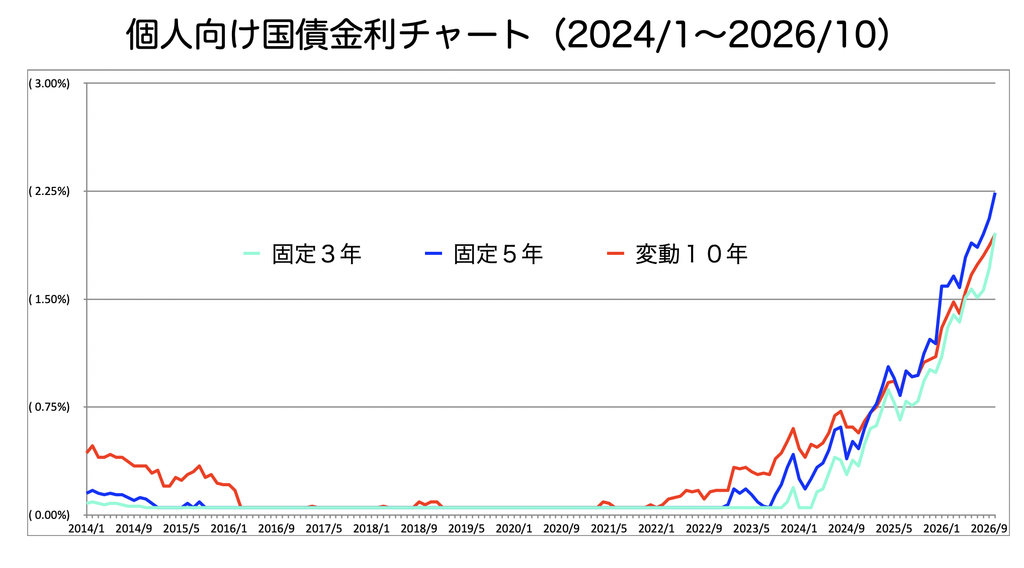
それぞれの特徴を詳しく見ていきましょう。
1. 『固定3年』:使い道が難しい
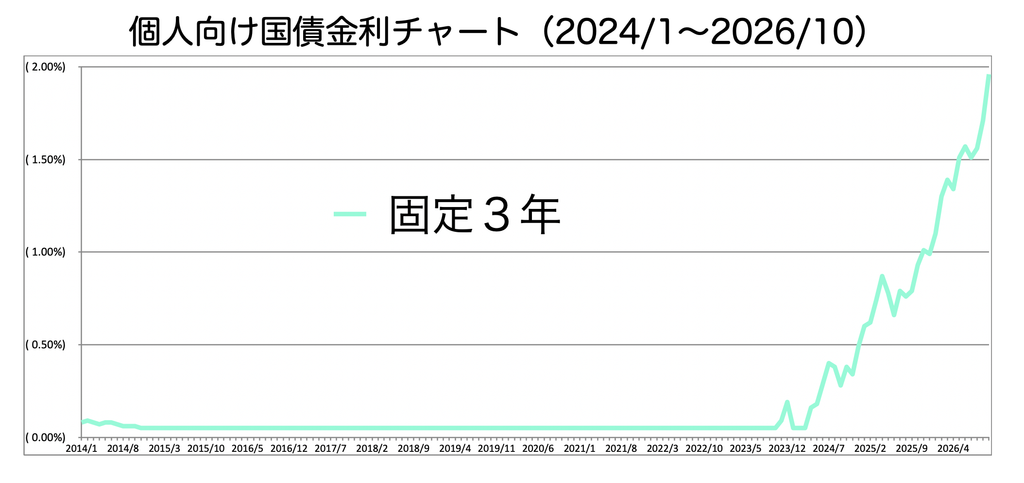
3年という短期で満期を迎える性質上、『固定3年』の金利は低めになることが多いです。
固定5年と比べても金利の上がり方は緩やかで、金利上昇局面では『変動10年』に劣り、金利下落局面では『固定5年』に劣る可能性があります。
短期の預金代わりにするなど用途が限定的で、使い所が難しいのが『固定3年』の特徴です。
定期預金の代わりや中長期の資産運用として考えるなら、利用するメリットはほとんどないでしょう。
2. 『固定5年』:金利下落局面での選択肢
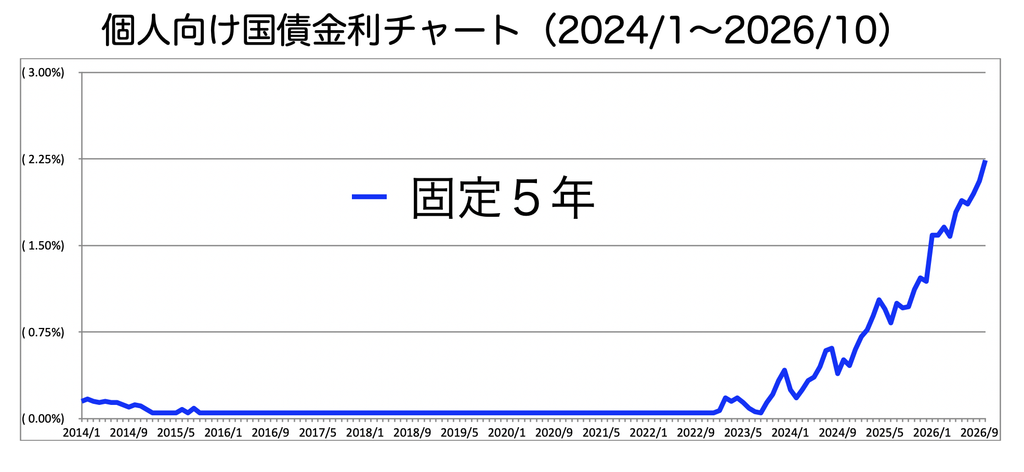
固定金利を希望する場合、『固定5年』は選択肢の一つになります。
世の中の金利が下がり続けていく「金融緩和局面」では、後から金利が下がる『変動10年』よりも有利になることがあります。
とはいえ、過去の金利チャートを見ながら「あの時買っておけばよかった」と振り返るのは簡単ですが、未来の金利を予想して買うのは至難の業です。
3. 『変動10年』:金利上昇に乗れる選択肢
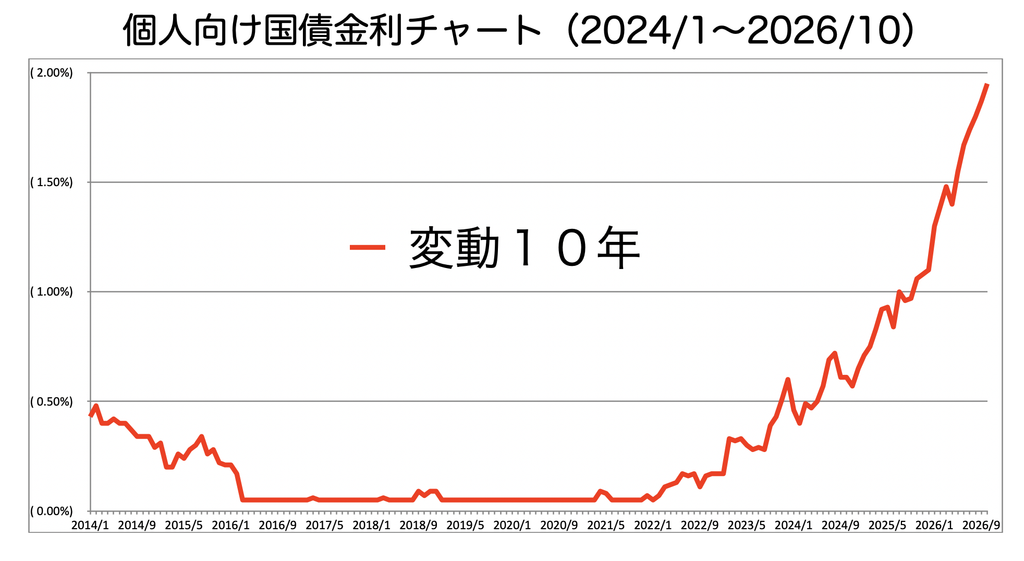
『変動10年』は、その時々の金利に応じて、半年に一度見直しが行われる個人向け国債です。
- 金利が上がれば ➔ 受け取る利息も増える
- 金利が下がっても ➔ 最低金利『0.05%』が保証される
固定金利のタイプが最低の0.05%付近にある時なら、無条件で『変動10年』が有利になります。
また、低金利状態から金利を上げていく局面(金融引き締め状態へ向かう時)にも強みを発揮します。
今買うなら『変動10年』一択!その理由とは?
結論から言うと、今個人向け国債を買うなら『変動10年』一択です!
理由①:現在の金利状況と相性が良いから
この数年で金利環境は大きく変わり、現在は金利上昇局面といえます。
今後の日本経済次第で利下げの可能性もゼロではありませんが、さらに金利を下げる余地はかなり少ない状況です。
金利上昇の波にしっかりついていける点、そして10年間買い換える必要がない点も考えると、『変動10年』が一番おすすめできます。
理由②:インフレ(物価上昇)対策になるから
金利を引き上げる(金融引き締めを行う)のは、主にインフレ(物価上昇)を抑え込みたい時です。
物価が上がり始めた今の日本なら、金利上昇の波に乗れる『変動10年』が資産を守る強い味方になります。
❓『固定』を買うタイミングはいつ?
金利が下落する局面(金融引き締めから金融緩和へ向かう時)には『固定5年』などの固定金利が有利になります。
インフレが落ち着き、景気が少し悪くなって金利を下げる局面になって初めて『固定』を検討するタイミングが訪れます。
今の日本の状況を考えると、『固定』を検討するのはだいぶ先になりそうですね。
🔗 関連知識を深める:個人向け国債の特徴と基本的な使い方を分かりやすく解説はこちら
個人向け国債の賢い活用法3選
投資未経験の方でも、個人向け国債をこのように活用することで、無理なく安全にお金を運用できます。
① 銀行の定期預金の代わりに使う
銀行の普通預金や定期預金の金利に満足できない場合、貯金の代わりとして個人向け国債を買うのがおすすめです。
個人向け国債は購入後1年間の資金拘束があるものの、国が保証する「元本保証」です。
- 満期まで持って利息を受け取ってもよし
- 途中で急にお金が必要になったら中途換金してもよし
1年使わないお金であれば、定期預金感覚で置いておくことができます。
🔗 あわせて読みたい: 定期預金より個人向け国債がおすすめな理由
② 資産配分(ポートフォリオ)の「守り」として使う
資産の増減(リスク)を緩やかにしたいなら、手持ち資産の一部を個人向け国債に変えるのも有効です。
株式や投資信託などは値動きがあり、資産価値が日々増減します。
一方で、個人向け国債は資産価値が減ることがなく、円預金よりも利回りが良いことが多いです。
「リスクを抑えつつ、預金よりはお金を増やしたい」という時の『安全資産(無リスク資産)』として大活躍します。
🔗 あわせて読みたい:個人向け国債の活用方法とお金を守る「3つの財布」の考え方はこちら
③ 生活防衛資金の置き場にする
『生活防衛資金』とは、病気やケガで働けなくなった時や職場が倒産した時など、突然収入が途絶えた時に備えるお金のことです。
できれば『1年分程度の生活費』を確保しておくのが理想です。
この生活防衛資金の一部を個人向け国債に置き換えるのも上手い活用法です。
最初の1年間は換金できませんが、1年さえ経過すれば、約3日程度で元本保証のまま中途換金できます。
生活防衛資金は一度に全額使うものではなく『有事の際に生活費として少しずつ使っていく』お金なので、非常に相性が良いです。
まとめ:個人向け国債を買うなら『SBI証券』がおすすめ!
個人向け国債は、「損は絶対にしたくないけれど、定期預金にお金を眠らせておくのはもったいない」という方にぴったりの金融商品です。
今始めるなら、金利上昇の恩恵を受けられる『変動10年』を選ぶのがおすすめです。
💡 【PR】個人向け国債を買うなら「SBI証券」がお得!
個人向け国債は銀行や証券会社で購入できますが、一番のおすすめは『SBI証券』です。
- お得なキャンペーンを実施中: 50万円以上の購入でキャッシュバックがもらえる「個人向け国債キャンペーン」を継続開催中!
- スマホ・PCで完結: 窓口に行く手間がなく、手数料無料で簡単に購入可能
口座開設は無料でできるので、まずは準備から始めてみましょう!
🔗 次に読みたい:SBI証券・楽天証券で個人向け国債を購入する具体的な手順はこちら
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします
コメント