
【記事の要点まとめ】
- 国債の金利は日本銀行が定める『政策金利』に連動して変動します。
- 将来の金利の動きを正確に予想することはプロでも不可能です。
- 現状の金利環境では『変動10年』を選ぶのが最も合理的でおすすめです。
こんな悩み、ありませんか?
- 『個人向け国債を買おうと思っているけれど、どれを選べばいいかわからない』
- 『自分で金利の仕組みを理解して、納得して選べるようになりたい』
- 『つみたて投資以外にも、リスクの低い安全な資産の置き場を探している』
個人向け国債を買うと決めた際、最初に出てくるお悩みが『変動と固定、どっちを選んだらいいの?』じゃないかと思います。
今回のお話の結論です。
私は『変動10年』をおすすめします。
最終的にどの商品を選ぶかはご自身の判断となりますが、後悔のない選択ができるよう、分かりやすく判断材料をお伝えしていきますね。
ちなみに私自身も、個人向け国債を合計100万円分保有しており、保有期間は3年ほどになります。
保有している国債の種類はすべて『変動10年』です。
個人向け国債の3つの種類と基本ルール
個人向け国債には、満期や金利の仕組みによって3つの種類が存在します。
- 『固定3年』:満期3年。購入時の金利が満期まで維持される
- 『固定5年』:満期5年。購入時の金利が満期まで維持される
- 『変動10年』:満期10年。半年ごとに世の中の金利に合わせて利率が変わる
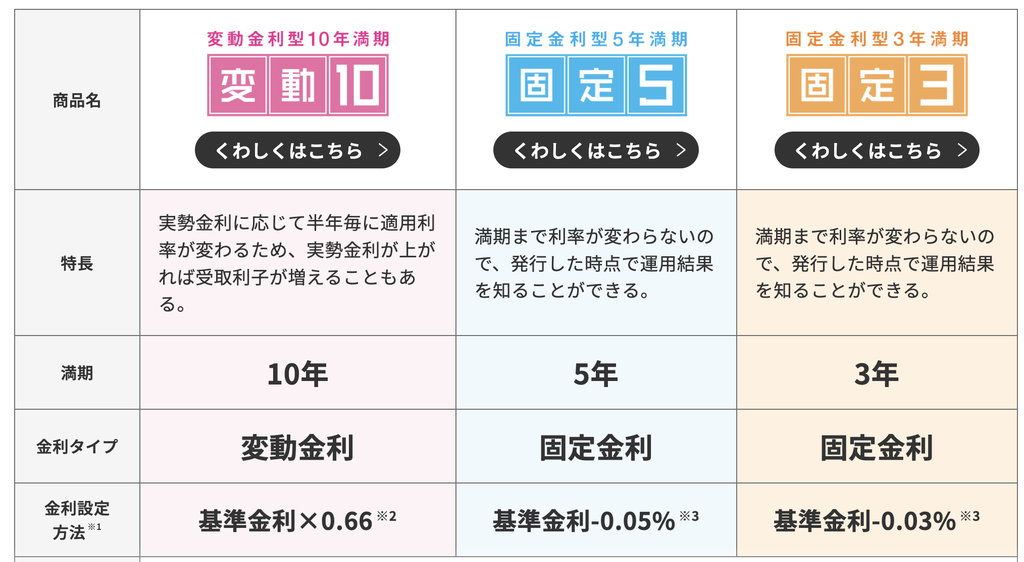
『固定』は期間中に金利が変わりませんが、『変動10年』は毎回受け取る利息が変動するのが大きな違いです。
🔗 あわせて読みたい:定期預金より個人向け国債がおすすめな理由と基本スペック解説はこちら
なぜ『変動10年』がおすすめなのか?2つの理由
私が『変動10年』をおすすめする主な理由は以下の2点です。
- 最低金利『0.05%』が保証されているから
- 金利が上昇しても対応できるから
それぞれの理由を詳しく見ていきましょう。
理由①:最低金利『0.05%』が保証されている
『変動10年』は金利が変動しますが、『上がる時は上限なし、下がる時は0.05%を下限とする』というルールがあります。
仮に今後、世の中の金利が急速に低下したとしても、マイナス金利になることはなく『0.05%』の最低保証が守られます。
『金利が下がったら損をするのでは?』というリスクに対しても安全網が用意されているのが、1つ目の魅力です。
理由②:金利が上昇しても対応できるから
個人向け国債の金利は、国の決定する『政策金利』の影響を強く受けます。
政策金利が上がれば国債金利も上がり、下がれば国債金利も下がる仕組みです。
2026年10月時点の日本の政策金利は『1.25%』です。
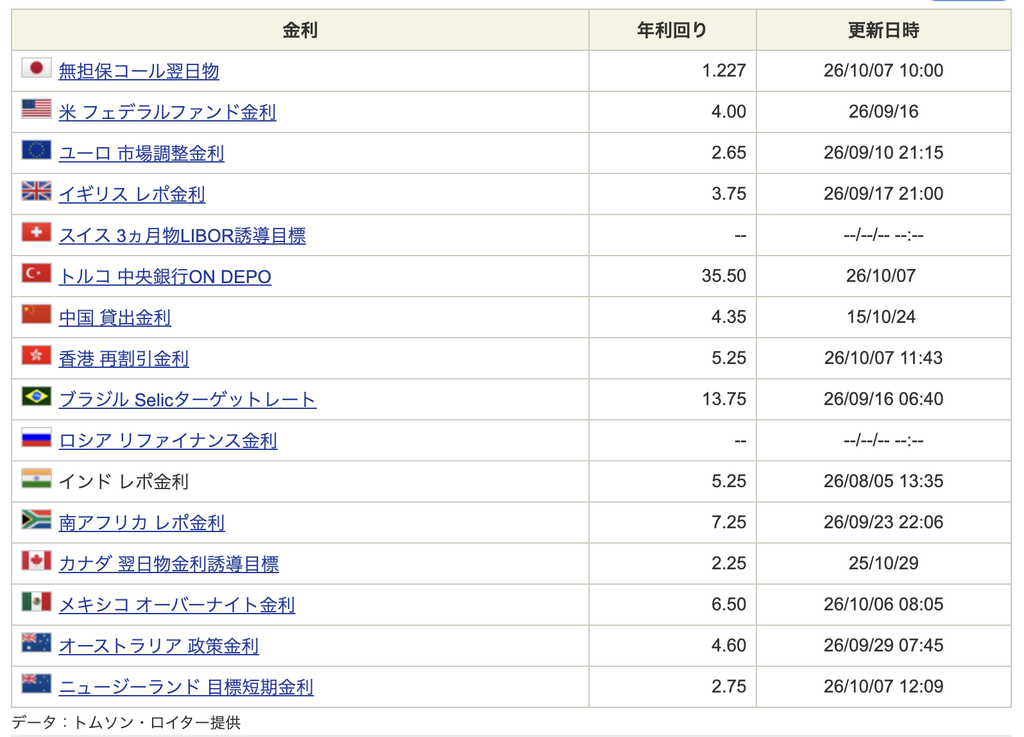
世界各国の金利推移や過去のデータと比較しても、現在の日本の金利水準は非常に低い位置にあります。
- 今より金利を下げる余地は少ない(デフレが来ない限り大きく下がらない)
- インフレ次第で金利が上がる可能性がある
現在の金利水準は、中立金利から若干高めです。インフレが今くらいで続くようなら、短期的には金利が大きく上がらないと思われます。
とはいえ、今後また以前のようなデフレ経済に戻る可能性は低いと考えられており、金利が下がるリスクはさらに低いと考えます。
『固定金利』を選んだ場合、金利が上がった際に低い金利のまま取り残されて損をしてしまいます。
金利が下がる可能性の低い今の状況では、金利上昇の波にしっかりついていける『変動10年』をおすすめします。
金利の基本!とっても大事な『政策金利』とは?
何度も登場している『政策金利』について、分かりやすく整理しておきましょう。
政策金利とは
景気や物価の安定など金融政策上の目的を達成するために、中央銀行(日本では日本銀行)が設定する短期金利(誘導目標金利)のことで、金融機関の預金金利や貸出金利などに影響を及ぼします。一般的に好景気によるインフレ(物価上昇)傾向になると政策金利を引き上げて経済の過熱を抑え、反対に不景気によるデフレ(物価下落)傾向になると政策金利を引き下げて経済を刺激します。
引用:三菱UFJ銀行『金利のコラム』
基本的には以下のようなサイクルで調整されます。
- 好景気・インフレ(物価上昇)の時 ➔ 経済の加熱を抑えるために『利上げ(金利を上げる)』
- 不景気・デフレ(物価下落)の時 ➔ 経済を刺激するために『利下げ(金利を下げる)』
長年デフレに苦しんできた日本では、長らく0%付近(マイナス金利含む)が続いていましたが、最近になり『マイナス金利解除 ➔ 0.1% ➔ … ➔ 1.25%』と段階的に引き上げられてきました。
日本銀行は『インフレターゲット2%(物価上昇率2%の維持)』を目標として金利を操作しています。
金利は高すぎても住宅ローンや企業の設備投資に悪影響が出ますし、低すぎても物価高で生活が苦しくなります。
景気に合わせて『インフレ2%』を保てるバランスの良い金利を目指しているのです。
🔗 あわせて読みたい:インフレ時代に資産を守る!『3つの財布』で考えるリスク分散術
【『政策金利』と『変動10年』の関係】
『変動10年』の金利は10年国債の金利から計算されます。
『今回は政策金利から変動10年金利の話をしているけれど、本当に相関性があるの?』と思う方もいるかもしれません。
下記のチャートは、直近2年間の『日本国債10年』と『無担保コール翌日物(=政策金利)』のチャートです。
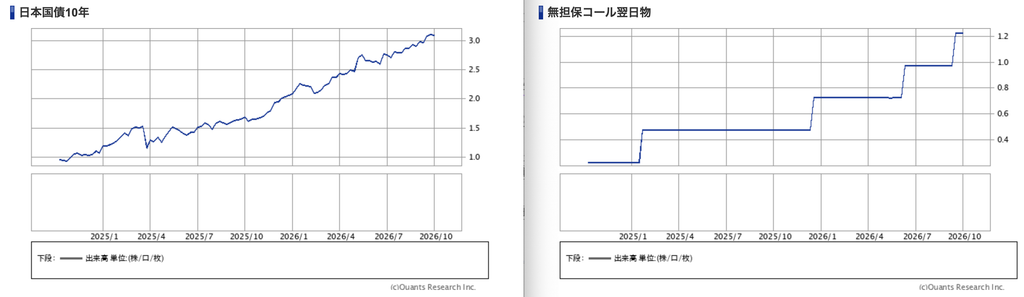
国債は市場売買のため若干の上下(ブレ)は出ていますが、概ね政策金利と連動して上がっていっているのがわかるかと思います。
『変動10年』のメリット・デメリット
購入前にメリットとデメリットの両方をしっかり把握しておきましょう。
『変動10年』のメリット
- 見直しの手間がかからない:一番長期(10年)のため、満期ごとの買い直しが不要
- 金利上昇に対応できる:世の中の金利に合わせて受け取る利息が増える
- 途中解約が可能:購入から1年経過すれば、元本割れなしで売却(中途換金)できる
『変動10年』のデメリット
- 金利下落局面では固定より不利:金利が下がり続けると利息が減る
- 将来もらえる利息が確定しない:受け取る利息の計画が立てにくい
『10年拘束されるのは長い…』と感じるかもしれませんが、1年さえ経過すれば元本保証のまま中途換金が可能です(※直近2回分の利息相当額のみ引かれます)。
そのため、資金の拘束力としては実質的にかなり柔軟です。
🔗 もっと詳しく:個人向け国債を徹底解説(固定・変動)
【重要】将来の金利予想は不可能です!
ここまで金利の見通しをお話ししてきましたが、非常に大切なことをお伝えします。
将来の金利を完璧に当てることは誰にもできません。
金利は物価や景気だけでなく、政治や国際情勢などの様々な要因で複雑に動きます。
『デフレに戻る可能性は低い』とお話ししましたが、急な不況で利下げに転じる可能性もゼロではありません。
また、市場の金利は『将来の予測』で先行して動くため、ニュースで『政策金利が上がった』と報じられた時には、すでに市場の調整が終わっていることがほとんどです。
だからこそ、短期的な金利の動きに一喜一憂する必要はありません。
私たちの目的は『金利を当てるギャンブル』ではなく、『金利が変わっても気にせず放置できる状態を作ること』です。
その点でも、自動で金利調整が行われる『変動10年』は悩む時間を減らしてくれる最適な選択肢となります。
まとめ
最後に、今回のポイントを振り返ります。
- 国債金利は『政策金利』と連動して動く
- 将来の金利を完璧に予測することは不可能
- 金利の上昇局面に強く、最低金利保証もある『変動10年』が一番おすすめ
金利の変動を自分で予測して悩む必要はありません。
『低金利の定期預金に置きっぱなしにしておくのは勿体ないけれど、損をするリスクは絶対避けたい』という方は、ぜひ『個人向け国債(変動10年)』を活用してみてくださいね。
🔗 初めて買う方へ:初心者でも迷わない!SBI証券・楽天証券で個人向け国債を買う手順ガイド
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします

コメント