
これから投資を始めたいと思っている方、こんなお悩みを抱えていませんか?
「これからNISAを始めたいけれど、どの投資信託を選べばいいのか分からない……」
「銀行や証券会社の窓口で勧められた商品を買っても大丈夫?」
まず、とても大事なお話からします。
銀行や証券会社の窓口や営業の方から投資商品を勧められても、そのまま買わないでください!
窓口で販売されている投資商品は、手数料が高めに設定されているものが多く存在します(0.5%〜のものをよく目にします)。
手数料の低さは、投資を成功させるために絶対に抑えなければならない要素の1つです。
手数料が高いと、知らず知らずのうちに大切な利益が削られてしまいます。
(※実際にネット証券なら、0.1%程度の手数料で買える優良商品が多数あります)
今日の記事では、自分で優良な投資信託を選ぶための4つのポイントを解説します。
このポイントをしっかり押さえておくことで、人に勧められた商品の良し悪しを自分で判断できるようになります。
さらに、納得して選べるため長期投資を続けるモチベーションも保ちやすくなるでしょう。
5分程度で読めるよう要点をぎゅっとまとめましたので、通勤時間や休憩時間などの隙間時間にぜひ読んでいってください!
🔗 あわせて読みたい: 筆者が実際に体験した、銀行営業さんのお話はこちら
- NISAの最大のメリット: 運用益が非課税になり、利益を丸々受け取れる
- 窓口・営業は回避: 手数料の高い商品を買わされないために「ネット証券」を活用する
- 優良ファンドの4つの条件:
- 低い手数料(ノーロード&信託報酬0.3%未満)
- インデックスファンドを選ぶ
- 信頼性と歴史のある指数に連動(S&P500、オルカンなど)
- 純資産総額が100億円以上(運用が安定している)
そもそも「NISA」ってどんな制度?
NISA(ニーサ)は『投資で得た利益にかかる税金がゼロになるお得な制度』です。
通常、投資で得た利益には約20%の税金がかかりますが、NISAを使えば税金はゼロ!
たとえば、投資で100万円の利益が出た場合:
- 通常の口座: 約20万円が税金として引かれ、手残りは約80万円
- NISA口座: 税金は0円!100万円がまるまる手に入ります
- 非課税保有期間: 無期限
- 生涯投資枠: 合計1,800万円まで(うち成長投資枠は1,200万円まで)
- 年間投資枠: 合計360万円まで(つみたて投資枠120万円 + 成長投資枠240万円)
投資初心者から上級者まで一番おすすめの運用方法は、毎月一定額をコツコツ買い続ける『つみたて投資(ドルコスト平均法)』です。
15年〜20年といった長期で運用することで、一時的な値動きに左右されず着実に資産を育てる効果が期待できます。
🔗 あわせて読みたい: NISAの種類と特徴を徹底解説した記事はこちら
🔗 あわせて読みたい: つみたて投資するなら知っておきたい『ドルコスト平均法』について
投資信託の種類(アクティブ・インデックス)
投資信託(ファンド)とは、『投資のプロが集めたお金をひとまとめにし、特定のコンセプトに基づいて運用してくれるパッケージ商品』のことです。
現在、日本には5,000本以上の投資信託が存在します。
その中から自力で良いものを選ぶのは大変に思えますが、まずは運用のコンセプトによる2つの分類を押さえましょう。
1. アクティブファンド
- 特徴: プロが市場平均以上の成果を目指して積極的に運用
- 傾向: 手数料が高め、リスクも高め
2. インデックスファンド
- 特徴: 日経平均やS&P500などの「株価指数(インデックス)」と同じ値動きを目指す
- 傾向: 手数料が安く、リスクを抑えた長期投資に向いている
投資初心者が選ぶべきなのは、断然コストの安い『インデックスファンド』です。
過去のデータを見ても、長期運用ではアクティブファンドよりインデックスファンドの方が好成績を収めている割合が高いことが知られています。
コスト・成績どちらの面から考えてもインデックスファンドがおすすめです。
🔗 あわせて読みたい: 初心者向け!投資信託の基本と選び方をやさしく解説
NISAで買いたい!『優良』投資信託を選ぶ4つのポイント
国の基準(つみたて投資枠)を満たした商品だけでも約200種類あります。その中からさらに『優良ファンド』を絞り込むための4つの基準をご紹介します。
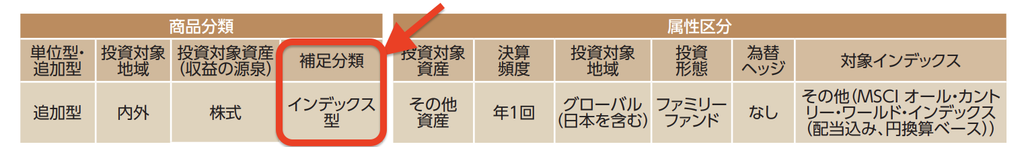
今回は大人気ファンド『eMAXIS Slim 全世界株式(オール・カントリー)』などを例に見ていきましょう。
ポイント1:低い手数料(コストを極限まで抑える)
投資信託の保有中にかかる主なコストには以下の種類があります。
- 購入時手数料: 買うときにかかる費用 ➔ 0円(ノーロード)のものを選ぶ
- 信託報酬: 保有中ずっと引かれる運用コスト ➔ 年0.3%未満(できれば0.1%以下)を選ぶ
- 信託財産留保額: 売却するときにかかる費用 ➔ 0円のものを選ぶ
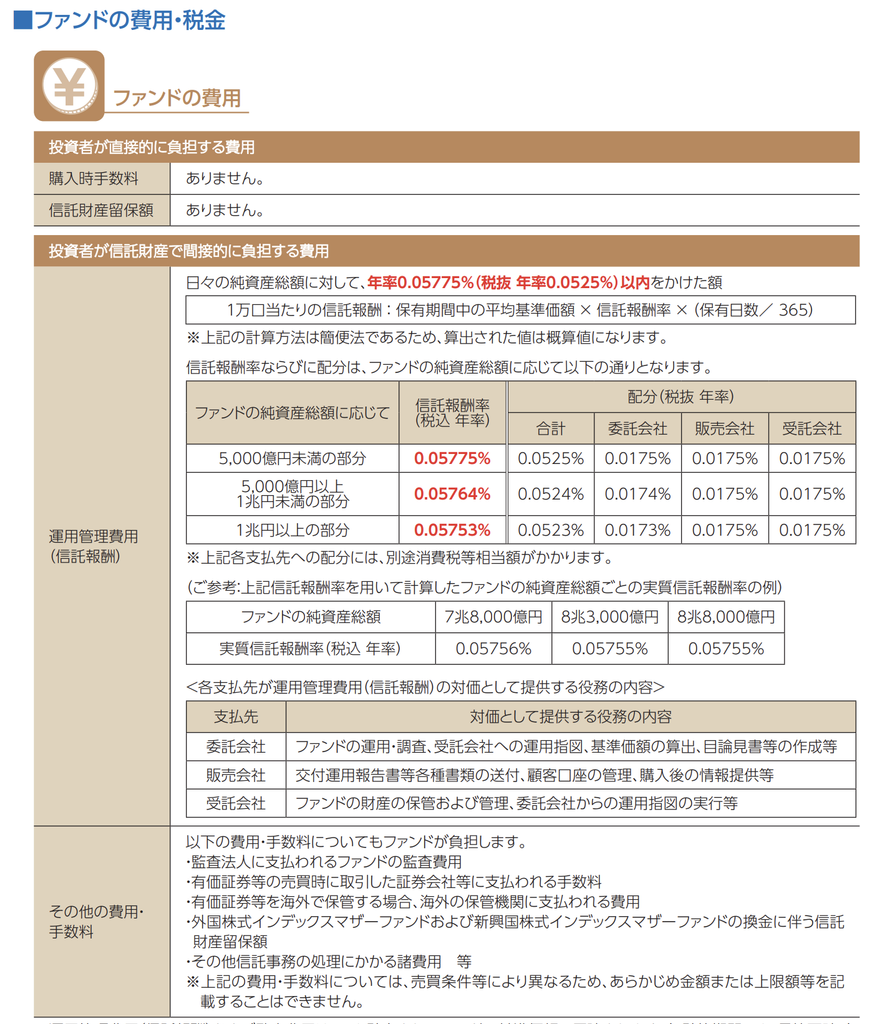
手数料は確実に引かれるマイナスの要素です。
同じ指数に連動する商品なら、少しでも手数料が安いものを選びましょう。
ポイント2:『インデックスファンド』を選ぶ
アクティブファンドとインデックスファンドのどちらを選ぶか迷った方は、迷わず『インデックスファンド』を選びましょう。
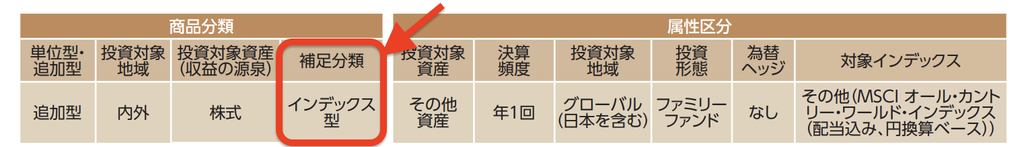
アクティブファンドは総じて手数料が高く(低くても0.5%程度)、結果として運用成績がインデックスファンドを下回ってしまうケースが多く見られます。
対してインデックスファンドは、世界経済や国全体の成長に沿って値上がりしていく特徴があります。
手数料が低いため結果が安定しやすく、爆発的な利益は狙えなくとも長期で見れば手堅く資産を成長させてくれます。
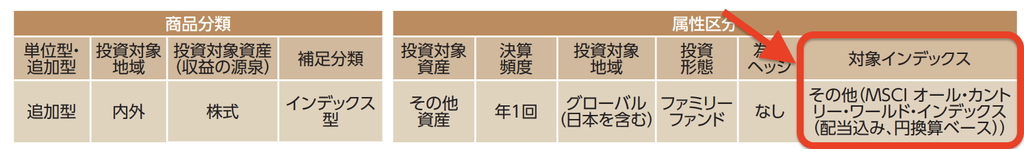
ポイント3:信頼性と歴史のあるインデックス(指数)に連動しているか
インデックスにも様々な種類があります。流行に合わせて新しいインデックスも次々と生まれていますが、選ぶべきは『歴史が長く、数多くの銘柄に分散されている指数』です。
【おすすめの代表的インデックス】
- S&P500: アメリカの優良企業500社に投資(60年以上の実績がある王道)
- MSCI ACWI(オルカン): 全世界の先進国・新興国約2,900社に分散投資
- CRSP USトータル・マーケット: 米国の上場企業約4,000社ほぼ全体に投資
- TOPIX / 日経平均株価: 日本の代表的な企業に投資する指数
🔗 あわせて読みたい: 日本のインデックス・世界の有名インデックスを簡単解説
ポイント4:純資産総額が大きい(100億円以上)
純資産総額とは、『その投資信託に集まっているお金の合計額』です。
純資産総額があまりにも小さい(100億円未満など)ファンドは、途中で運用が打ち切られて強制返金されるリスク(繰上償還リスク)が高まります。
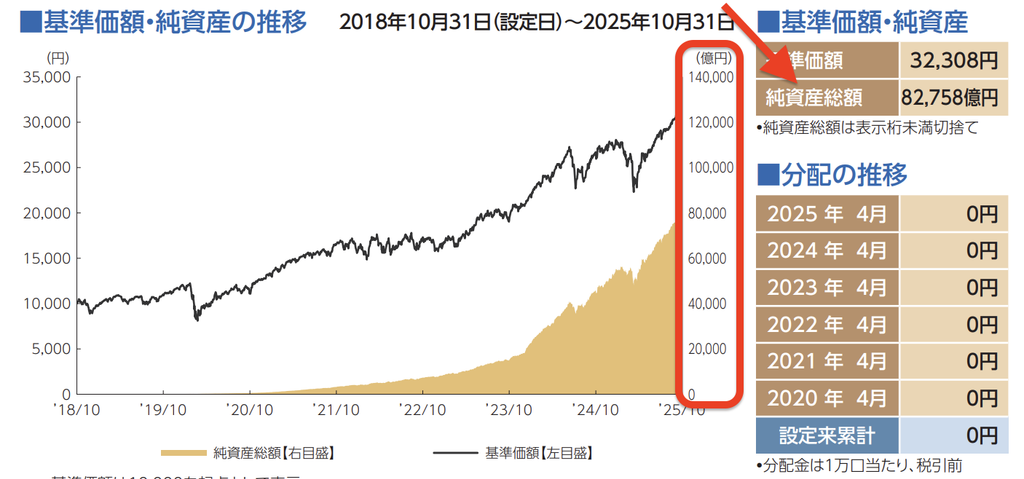
安心して10年以上保有し続けるために、『純資産総額100億円以上』(できれば数千億円〜数兆円規模)の安定したファンドを選びましょう。
まとめ:条件に合うファンドを選んで『ほったらかし投資』を始めよう!
最後にもう一度、優良な投資信託を選ぶポイントをおさらいします。
- インデックスファンドを選ぶ(S&P500や全世界株式など)
- 手数料が低いものを選ぶ(購入手数料0円・信託報酬0.3%未満)
- 純資産総額が100億円以上ある規模の大きいファンドを選ぶ
NISAは正しい知識を持って始めれば、資産形成の強力な味方になります。
対面窓口に相談しに行かず、ネット証券を使って『自分自身で』優良ファンドを選び、賢く資産形成を進めていきましょう!
【投資を始めた後の『値動き』や『リスク』が心配な方へ】
『株式投資を始めてみたけれど、価格の暴落や乱高下がストレスになりそう……』と不安な方は、株式に安全資産である『個人向け国債』を組み合わせるアセットアロケーション(資産配分)がおすすめです。
🔗 あわせて読みたい: リスクを抑えて安心運用!日本国債の特徴と使い方はこちら
🔗 あわせて読みたい: SBI証券・楽天証券で個人向け国債をお得に購入する方法
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします
コメント