
NISAの終わらせ方』考えたことありますか?
巷では『NISAの始め方』についての情報ばかりあふれていますが、『どうやって終わらせるか(取り崩すか)』については意外と見つからないものです。
始めがあれば、終わりもあります。
NISAもいつかは必要額に達して、終わり(取り崩し)のタイミングがきます。
投資の『始め方』はみんな似たようなステップですが、『終わり方』は一人ひとりのライフプランによって全く異なります。
『取り崩しなんて、まだ先の話だから……』と思うかもしれません。
しかし、世の50代以降の方には定年や退職が少しずつ近づいてきています。
定年が見えてきた今だからこそ、運用のゴール(出口戦略)を知っておくことで『老後の不安』が『安心』に変わり、継続するモチベーション維持にも繋がります。
今回は、65歳からの『NISA資産の賢い取り崩し方』と、『知っておくべきトラブル回避術』を分かりやすく解説します。
本記事のポイント・こんな方におすすめ!
- 対象となる方
- もうすぐ定年・退職を控えている方(50代〜65歳前後)
- すでにNISAで資産運用を始めている方
- FP(ファイナンシャルプランナー)などにライフプラン相談をしたことがない方
- この記事でわかること(結論)
- 定額取り崩し:毎月の生活費を安定させたい方向け
- 定率取り崩し:資産をできるだけ長持ちさせたい方向け
- 一括・都度取り崩し:リスクをゼロにしたい、あるいは大きな支出に備えたい方向け
- 取り崩し期の『リスク軽減』という考え方
取り崩し戦略1:『定額』で取り崩す
毎月の生活費を一定にして安心したい人向けの手法です。
【仕組み・やり方】
最初に『毎月○万円』と金額を決め、一定額を取り崩します。残りの資金はNISA口座内で運用を継続します。
- メリット:毎月の受取額が固定されるため、公的年金と合わせて『毎月使えるお金』が予測しやすく、生活設計が安定します。
- デメリット:運用成績が悪い場合や長生きした場合、予想より早く資産が枯渇するリスクがあります。
💡 解説
感覚としては『自分専用の私的年金』を作るイメージです。
年金だけでは足りない生活費を毎月決まった額で補うため、生活の安心感は抜群です。
口座に置いておくだけの預金引き落としと比べ、残り資金を運用し続けるため資産の減りは緩やかになります。
⚠️ 注意点(長生きリスク)
『取り崩し額 > 運用益』の状態が続けば、確実に資産は減っていきます。
- シミュレーション例(資産2,000万円・運用利回り年3%の場合)
- 月10万円取り崩し ➔ 約27年資産が維持できる
- 月20万円取り崩し ➔ 約10年で資産がゼロになる
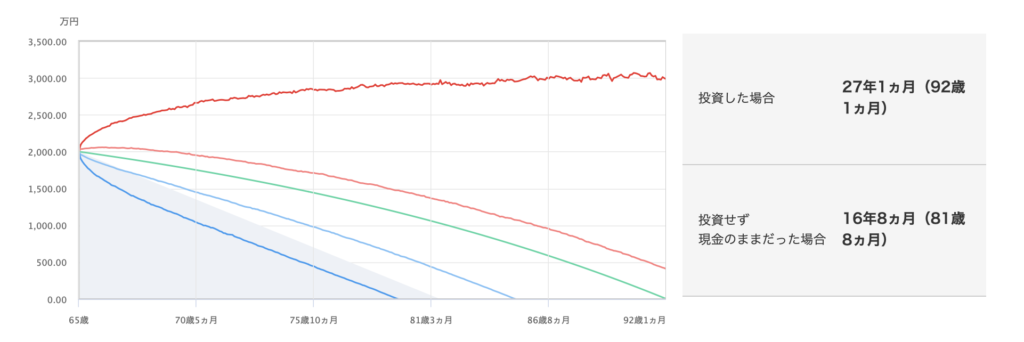
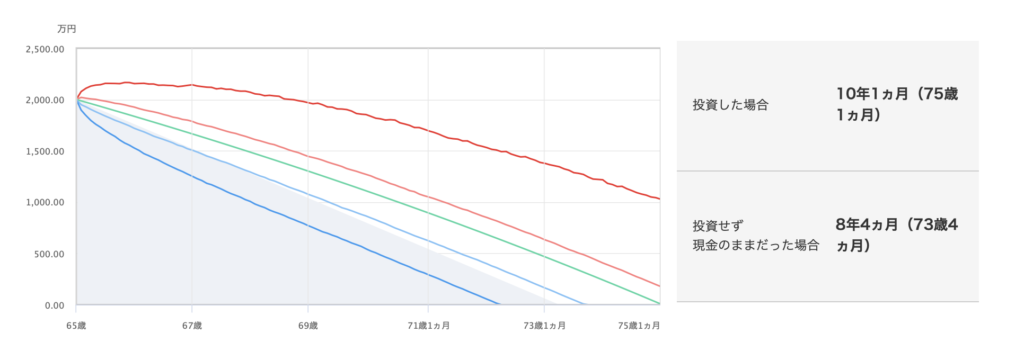
高齢での病気や長生きのリスクに備え、取り崩し額の設定は入念にシミュレーションしておくことが重要です。
取り崩し戦略2:『定率』で取り崩す
資産をとにかく長持ちさせたい人向けの手法です。
【仕組み・やり方】
『資産全体の○%』と割合を決め、定期的に取り崩す方法です(年率3〜4%で設定するのが一般的)。残り資金は運用を続けます。
- メリット:資産が多いときは多く、減ったときは少なく取り崩すため、原理的に資産が尽きにくく、長生きリスクに非常に強いです。
- デメリット:市場の値動きによって毎月の受取額が変動します。不況時には節約が必要になる可能性があります。
💡 解説(4%ルールと最新のトレンド)
アメリカの有名な研究(トリニティ・スタディ)によると、『資産の4%ずつを取り崩しながら運用を続けると、30年後も資産が残る確率が極めて高い』というデータがあります。
ただし、近年の相場の振れ幅を考慮して『最近は3%程度に抑えて手手堅く取り崩すのが安全』という考え方をも広がっています。
⚠️ 注意点(受取額のブレ)
定率取り崩しの最大の課題は、受取額が一定ではない点です。
市場が暴落した時期は、前月の半分近くまで受取額が減ってしまう可能性もあります。
そのため定率取り崩しを行う場合、『最低限の生活費は公的年金でまかない、NISAの取り崩し分はゆとり費(娯楽・趣味)』として割り切れる生活設計が必要です。
SBI証券には、自動で定額・定率取り崩しをできるサービスがあります。
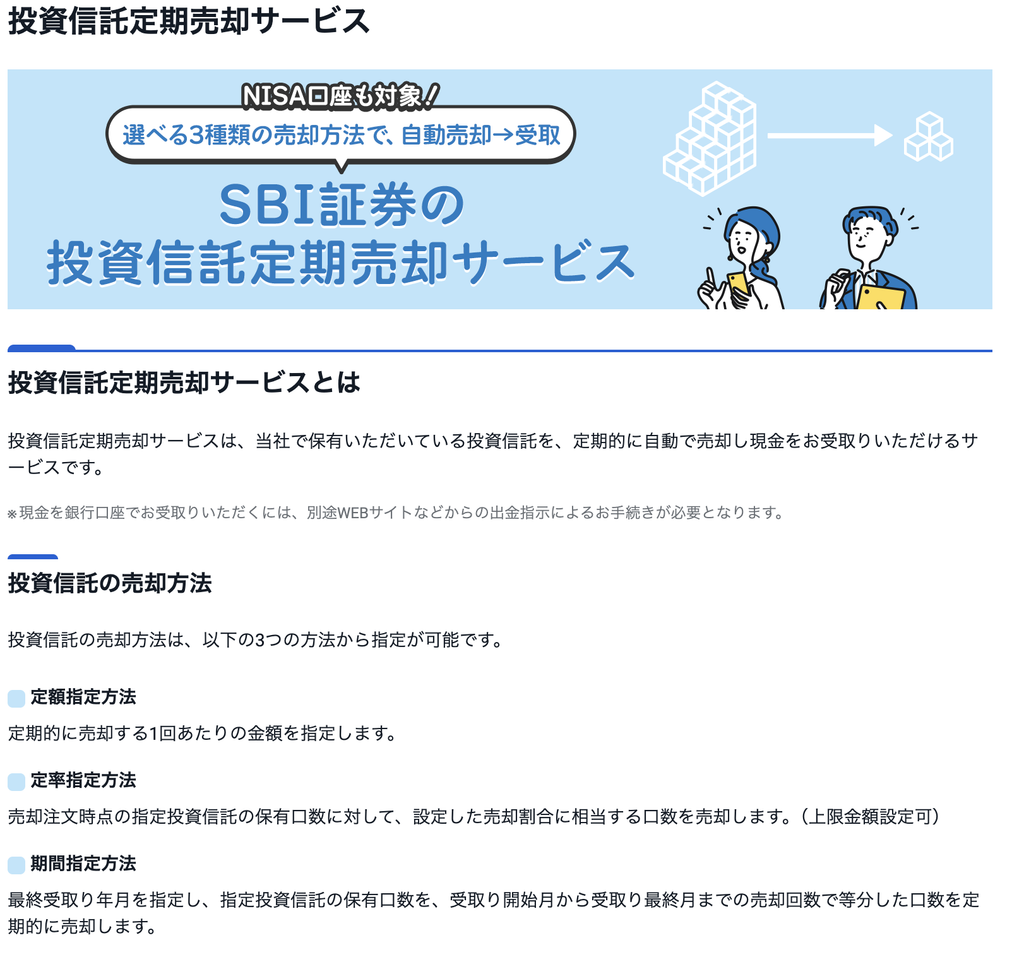
定率も定額も、いちいち手動でやるのは大変です。
SBI証券なら、そこのところ全自動で売却してくれます。
SBI証券の口座開設は下記バナーから↓
取り崩し戦略3:『一括』で取り崩す
大きな支出がある・運用の不安から解放されたい人向けの手法です。
【仕組み・やり方】
定年や65歳など区切りのタイミングで、NISAの保有資産をすべて売却して現金化(銀行預金へ移動)する方法です。
- メリット:株価暴落などの運用リスクから完全に解放され、手元にいくら使えるお金があるかが一目で分かります。
- デメリット:現金化した時点から資産が増えることはなくなり、取り崩すだけの『カウントダウン』が始まります。
💡 解説
住宅ローンの完済、リフォーム、車の買い替えなど、老後初期にまとまったお金が必要な場合には理にかなった手法です。
また、『日々の株価の動きを見るのがストレス』『元本割れのリスクに耐えられない』という方は、65歳で一括現金化して安全な銀行預金にシフトするのも立派な出口戦略です。
ただし取り崩して以降は資産運用がされないため、資産が枯渇しやすくなります。
老後の長期間運用できないのは、大きな機会損失でもあります。
取り崩し戦略4:『都度(必要なときだけ)』取り崩す
年金だけで十分・資産を最後まで残したい人向けの手法です。
【仕組み・やり方】
定期的な取り崩しはせず、『孫へのプレゼント』『旅行』『車の買い替え』など、特別なイベントの際だけ必要な額を取り崩します。
- メリット:使わない資金を最も長く運用に回せるため、資産を増やす・維持する効率が一番高い方法です。
- デメリット:使うきっかけを逃し、お金をあまり使わないまま残してしまう(死蔵される)リスクがあります。また、計画性なしに使いすぎるとすぐ無くなります。
💡 解説
公的年金や退職金、その他の収入で日常生活が十分成り立っている方向けの方法です。
しかし、人間は高齢になるにつれて外出や買い物の頻度が減り、食事量も落ちるため、支出自体が減っていく傾向があります。
『お金を残して人生を終えるより、動けるうちに思い出作りに使いたい』と考える場合は、計画的な取り崩しへ切り替える意識も大切です。
運用面で考えると非常に効率が良い方法ともいえます。
老後のNISA取り崩しトラブルと対策
資産運用は『積立』よりも『取り崩し』の方が難易度が高いと言われています。
想定できる失敗パターンと対策を押さえておきましょう。
トラブル1:運用がうまくいかず、思ったより早く資産が枯渇した
一般のシミュレーションは『毎年一定のリターン(例:年5%)』で計算されますが、実際の投資には『リスク(振れ幅)』が存在します。
特に世界の株式を中心に運用している場合、相場の良いときと悪いときの差が激しくなります。悪い相場が定年直後に重なると、想定より早く資産が減ってしまうケースがあります。
- 対策
- 定年が近づいたら『低リスクファンド』へシフトする:資産形成期(働いている時期)は『全米株式』や『全世界株式』などの株式100%ファンドで積極運用しても問題ありません。しかし、取り崩し期に入ったら、値動きが穏やかな『バランス型ファンド』へ少しずつ乗り換えるのがおすすめです。(例:
eMAXIS Slim 全世界株式➔eMAXIS Slim バランス(8資産均等型)など)
- 定年が近づいたら『低リスクファンド』へシフトする:資産形成期(働いている時期)は『全米株式』や『全世界株式』などの株式100%ファンドで積極運用しても問題ありません。しかし、取り崩し期に入ったら、値動きが穏やかな『バランス型ファンド』へ少しずつ乗り換えるのがおすすめです。(例:
トラブル2:株安のタイミングで取り崩し額が激減した(定率の場合)
定率取り崩しを選んでいると、相場が冷え込んだ年に取り崩し額が小さくなり、生活費が足りなくなることがあります。
- 対策:
- 『基本生活費』は年金+確定拠出年金(iDeCo)などで確保し、NISAの取り崩し分は『旅行』『趣味』『外食』などの変動しても問題ない費用に充てる。
- 生活防衛資金を多めに設定しておき、1〜2年は取り崩さなくても生活できるようにしておく。
まとめ:あなたに合った『出口戦略』で安心の老後を
投資のスタート(買い方)は『オルカンやS&P500を毎月積み立てる』というシンプルな正解がありますが、投資のゴール(終わらせ方)は、あなたの理想の老後生活によって千差万別です。
- 毎月の生活費を一定にして安心して暮らしたい ➔ 『定額取り崩し』
- 資産をできるだけ長く残して長生きに備えたい ➔ 『定率取り崩し』
- 投資のストレスから解放されたい・一括で使いたい ➔ 『一括取り崩し』
- 年金で十分生活できる・運用を続けたい ➔ 『都度取り崩し』
定年を迎える前の今から『自分は老後にどんな生活をしたいか(生活費など)』『どの取り崩し方が合いそうか』をイメージしておくだけで、将来の不安は大きく減らせます。
まずは今の資産状況や年金の見込み額を確認し、自分にぴったりの『おわりのNISA戦略』を考えてみましょう!
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします

コメント