
「銀行の定期預金に預けているけれど、もう少し利回りを高くしたい」
「NISAなどの投資にも興味はあるけれど、最初はリスクが低いものがいい」
そんなお悩みを抱えていませんか?
物価上昇に預金の利息が追いつかず、「もう少し高金利で運用したい」と思う一方で、大事な資産が減るリスクのある「投資」に手を出すのはハードルが高いですよね。
そこでおすすめなのが、国が発行する『個人向け国債』です!
個人向け国債は、投資のように元本を減らすリスクがなく、定期預金よりも高い金利でお金を運用できる『最強の安全資産』です。
今回は、投資をしたことがない方でも安心して始められる『個人向け国債』の特徴や、定期預金から切り替えるべき理由を分かりやすく解説します!
【この記事のポイント(結論)】
- 生活費1年分以上の円預金があり、1年以上使う予定がないお金があるなら『個人向け国債』がおすすめ!
- 元本保証&国が発行するため、定期預金以上の安全性と高金利が狙える
- 1万円から購入可能で、1年経過すればいつでも元本割れなしで換金できる
- 投資への『第一歩』や、資産を守るためのポートフォリオ作成に最適
そもそも『個人向け国債』ってどんなもの?
『国債』とは、日本政府が資金調達のために発行する債券(国の借金証明書のようなもの)です。
国債を買うと、半年ごとに『金利(利息)』が受け取れ、満期を迎えると購入した金額(元本)がそのまま返ってきます。
国債にはいくつか種類がありますが、私たち個人が購入するなら『個人向け国債』一択です。
日本国籍・外国籍、成人・未成年を問わず、銀行や証券会社の口座があれば誰でも1万円から購入できます。
押さえておきたい『個人向け国債』6つの特徴
『個人向け国債』には、投資未経験者でも安心して利用できる優れた特徴があります。
- 【元本割れなし】
満期が来たら購入金額がそのまま戻ります(5年満期を1万円買えば、1万円が返ってきます)。 - 【国が発行しているから安心】
発行元は日本政府です。日本の経済が崩壊しない限り、元本と利息が保証される極めて安全性の高い資産です。 - 【年0.05%の最低金利保証】
金利は毎月変わりますが、年0.05%の最低保証がついています。世の中の金利が下がってもこれ未満にはなりません。 - 【1万円から購入可能】
1万円単位で購入できるため、手軽に始められます。 - 【1年経過すれば中途換金OK】
購入から1年間は換金できませんが、1年を過ぎればいつでも元本保証のまま中途換金が可能です(※直近2回分の各利息に0.79685を乗じた額が差し引かれます)。 - 【年2回利息がもらえる】
年に2回、設定された金利に応じた利息(税引後)が口座に振り込まれます。
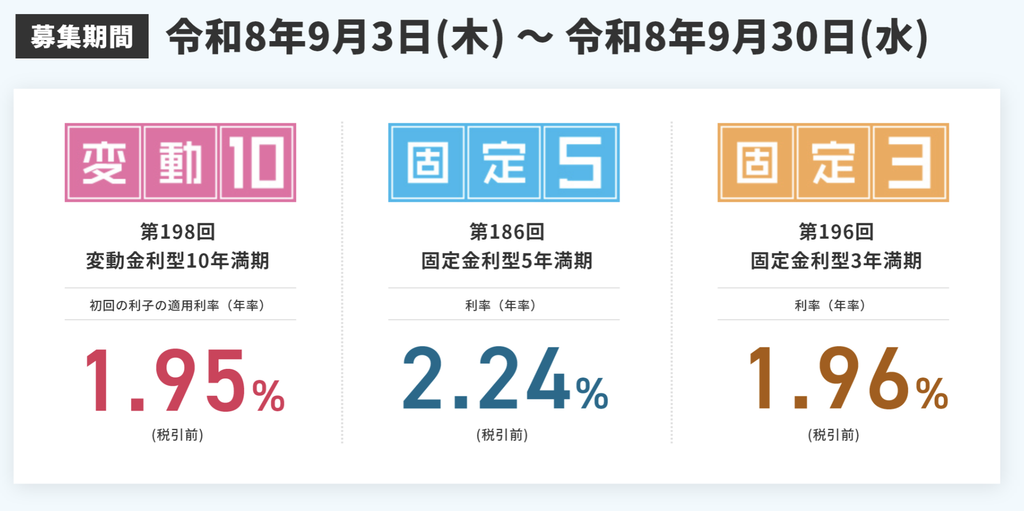
個人向け国債の3つの種類
個人向け国債には、満期と金利の仕組みによって3つの種類があります。
| 種類 | 満期 | 金利の仕組み | 特徴 |
| 【一番おすすめ】 変動10年 | 10年 | 変動金利(半年ごと) | 今後、日本の金利が上がった際に受取利息も増える |
| 固定5年 | 5年 | 固定金利 | 満期まで金利が変わらない |
| 固定3年 | 3年 | 固定金利 | 短期で運用したい方向け |
基本的には、今後金利が上昇する局面にも対応できる『変動10年』を選んでおけば間違いありません。
🔗 あわせて読みたい:個人向け国債は「変動10年」と「固定5年」どちらを選ぶべき?徹底比較
定期預金より『個人向け国債』がオススメな理由
『すぐには使わないけれど、減らしたくないから銀行に預けている』 というお金の置き場として、個人向け国債は定期預金よりも圧倒的にお得です。
一般的な大手銀行の預金金利と比較しても、個人向け国債(固定5年や変動10年)の方が高い金利が設定される傾向にあります。
『すぐには使わないお金』の保管場所として用途は同じなのに、金利(利回り)は国債の方が優れています。
しかも、定期預金は途中で解約すると中途解約利率が適用されて損をしてしまいますが、個人向け国債なら1年経過後であれば利回りを維持したまま元本割れなしで換金できます。
定期預金の満期が来たタイミングなどで、そのまま据え置くのではなく『個人向け国債』への切り替えを検討してみましょう!
🔗 あわせて読みたい:貯金を「3つの財布(使う・貯める・増やす)」に分けるお金の整理術
個人向け国債のメリット・デメリットまとめ
メリットだけでなく、デメリットもしっかり理解した上で購入しましょう。
⭕️ メリット
- 元本保証でリスクがほぼゼロ
- 1年経過後はいつでも中途換金ができる
- 銀行の定期預金よりも金利が高い
- ネット証券などを利用すれば購入が簡単
❌ デメリット
- 物価上昇(インフレ)のスピードに追いつかない場合がある(資産の実質的な価値が目減りするリスクがある)
- 株式投資などのように資産を大きく増やす(高いリターンを得る)ことはできない
- 最初の1年間は引き出せない(ATMですぐ現金化はできない)
個人向け国債は『老後資金を大きく増やすための投資』としては物足りませんが、『資産を減らさずに安全に守る』『将来の資産形成(アセットアロケーション)の土台を作る』という目的には最適な商品です。
🔗 あわせて読みたい:投資初心者必見!リスクを抑える資産配分(アセットアロケーション)の作り方
個人向け国債はどこで買う?おすすめは『SBI証券』
個人向け国債は銀行の窓口でも買えますが、わざわざ店舗へ足を運ぶ手間がかからないネット証券での購入がおすすめです。
中でもイチオシは『SBI証券』です!
💡 SBI証券がおすすめな理由
- キャンペーンが充実:初めて購入する方向けのキャッシュバックキャンペーンが開催されています。
- 手数料が無料:口座開設費や維持費はもちろん、国債の購入手数料も完全無料です。
- スマホ・PCで完結:自宅から簡単に申込み・購入ができます。
銀行の定期預金に放置しておくくらいなら、SBI証券などのキャンペーンを活用してお得に個人向け国債をスタートしてみませんか?
🔗 次のステップへ進む:初心者向け】SBI証券で個人向け国債をネットから簡単に購入する手順
まとめ:定期預金から国債へ!
今回のまとめです。
- 定期預金よりも高金利で元本保証! 個人向け国債はリスクなく利回りを上げられる
- 選ぶなら『変動10年』がおすすめ! 金利上昇の波に乗れる
- 1年過ぎれば換金自由! 急なお金が必要になっても安心
- 購入するなら特典のある『SBI証券』がお得!
定期預金の金利に満足していない方や、リスクが怖くて投資を躊躇していた方は、ぜひ『個人向け国債』への切り替えから安全な資産運用を始めてみましょう!
🔗 実際の購入体験談:個人向け国債 変動10年を買ってみた
家計の処方箋はアフィリエイトで報酬を得ています
にほんブログ村
にほんブログ村のランキングに参加してます
クリックでのご協力、応援よろしくお願いします

コメント